ООО «ХРОМОС Инжиниринг» сообщило, что инвесторы подали на выкуп 75 888 облигаций выпуска БО-01 (ISIN: RU000A108405) в рамках безотзывной оферты. Таким образом, ориентировочно по итогам двух put-оферт компания приобретёт более 85% от первоначального объёма выпуска по цене 100% от номинала.
Предварительные итоги эмитент раскрыл на своей странице на сайте «Интерфакс».
Напомним, что ранее ООО «ХРОМОС Инжиниринг» заявляло о планах по оптимизации долгового портфеля и сокращению процентной нагрузки. При этом руководство компании отмечало, что ему важно оповестить как можно большее число держателей облигаций и предоставить им возможность выйти из бумаг по цене 100% от номинала. Для этого компания решила провести серию безотзывных оферт.
Накануне первого put-опциона эмитент сократил ставку купонного дохода до 10% годовых на 2 месяца. По итогам оферты «ХРОМОС Инжиниринг» выкупил 355 001 облигацию из 500 000.
Перед второй безотзывной офертой компания снизила ставку до 1% годовых до конца срока обращения. Приём уведомлений от инвесторов об участии в put-опционе проходил с 9 по 13 ноября. По предварительным итогам, владельцы облигаций предъявили 75 888 бумаг к выкупу.
«В рамках второй безотзывной оферты количество облигаций выпуска серии БО-01, поданных владельцами к выкупу, превысило 75 тыс. бумаг. Безусловно, мы намерены приобрести поданные облигации в установленные сроки.
По итогам двух put-оферт выкупленный объём может превысить 430 млн руб., то есть нам удастся приобрести более 85% от первоначального объёма выпуска.
По оставшимся в обращении бумагам мы продолжим исполнять обязательства с учётом новых условий, установленных накануне безотзывной оферты: ставка — 1% годовых до конца срока обращения.
По итогам двух put-опционов компании удалось сократить процентную нагрузку, что и было главной целью этих мероприятий. Мы постарались придать событию широкую огласку, чтобы все заинтересованные инвесторы успели воспользоваться своим правом и предъявить бумаги к выкупу по цене 100% от номинала», — прокомментировала финансовый директор ООО «ХРОМОС Инжиниринг» Татьяна Пушкина.
«Ломбард 888», одна из крупнейших федеральных сетей ломбардов в России, расширяет свое присутствие в столичном регионе. Два новых филиала – у метро «Китай город» и «Октябрьское поле» – открылись в Москве. Ранее на этих площадках работал ломбард ООО «Мульти ломбард плюс».
Открытие новых точек соответствует стратегии компании по расширению регионов присутствия. Теперь в столице открыто 20 филиалов, в Подмосковье – 16 филиалов.
Ранее компания закрыла сделку по приобретению 36 отделений сети «Ломбардный дом» в нескольких регионах России. Это была крупнейшая сделка M&A на ломбардном рынке за последнее время.
Новая рабочая неделя будет отмечена пятью выплатами купонного дохода от эмитентов «Юнисервис Капитал» на сумму 15 576 230 руб.
Также запанировано частичное досрочное погашение выпуска СМАК БО-П02 в объёме 10% от номинала. Амортизация составит 6 млн руб. на все облигации займа и 100 руб. на одну бумагу.
В 1 полугодии 2026 года компания проводила антикризисную политику. Её результатом стало существенное повышение операционной эффективности. Однако ключевые финансовые показатели ещё демонстрируют отрицательную динамику.
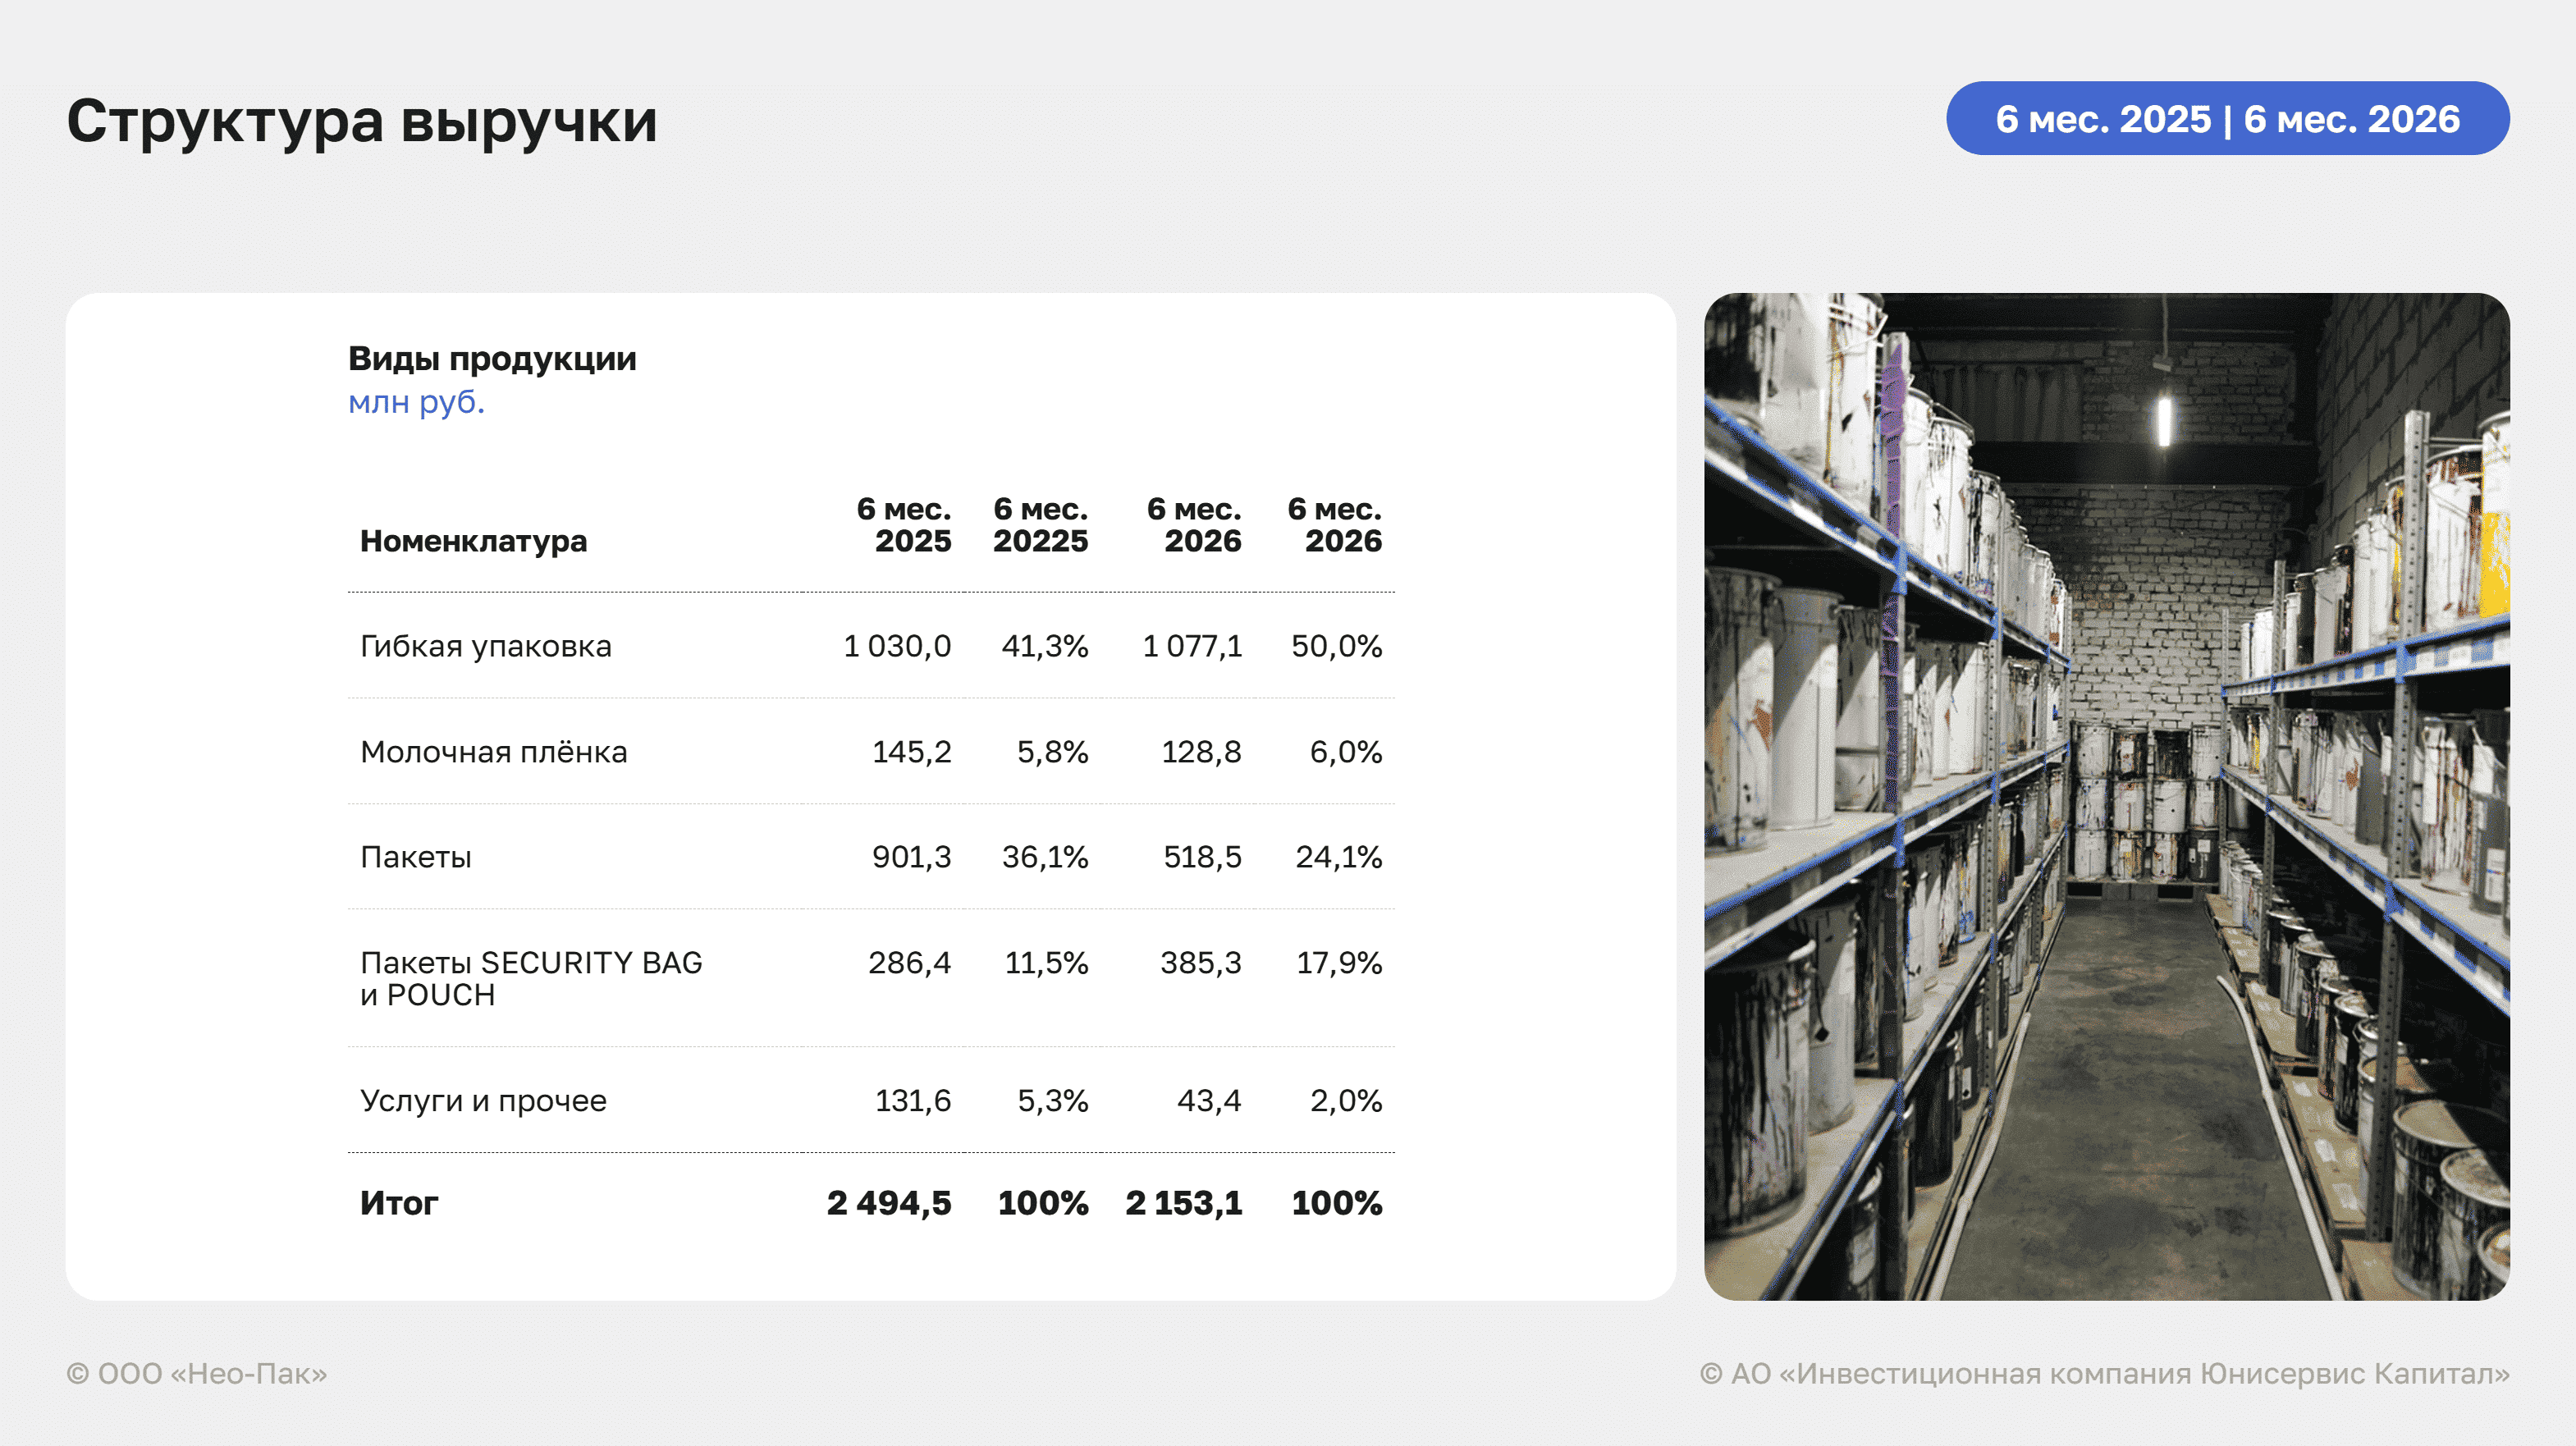
Ключевым направлением деятельности ООО «Нео-Пак» остаётся производство гибкой упаковки, на которое по итогам 1 полугодия 2026 года пришлось около 50% выручки компании.
В течение отчётного периода эмитент адаптировал продуктовый портфель к изменениям рыночного спроса. В структуре продаж увеличилась доля пакетов SECURITY BAG и pouch-продукции, востребованных в сегментах e-commerce и массовой логистики. Динамику поддерживают рост рынка курьерской упаковки, а также стабилизация спроса на гибкую упаковку с сохранением умеренной положительной динамики.
В рамках антикризисной политики компания оптимизирует постоянные расходы и одновременно увеличивает объёмы реализации наиболее маржинальных видов продукции, что должно способствовать поддержанию операционной эффективности в условиях текущей рыночной конъюнктуры.
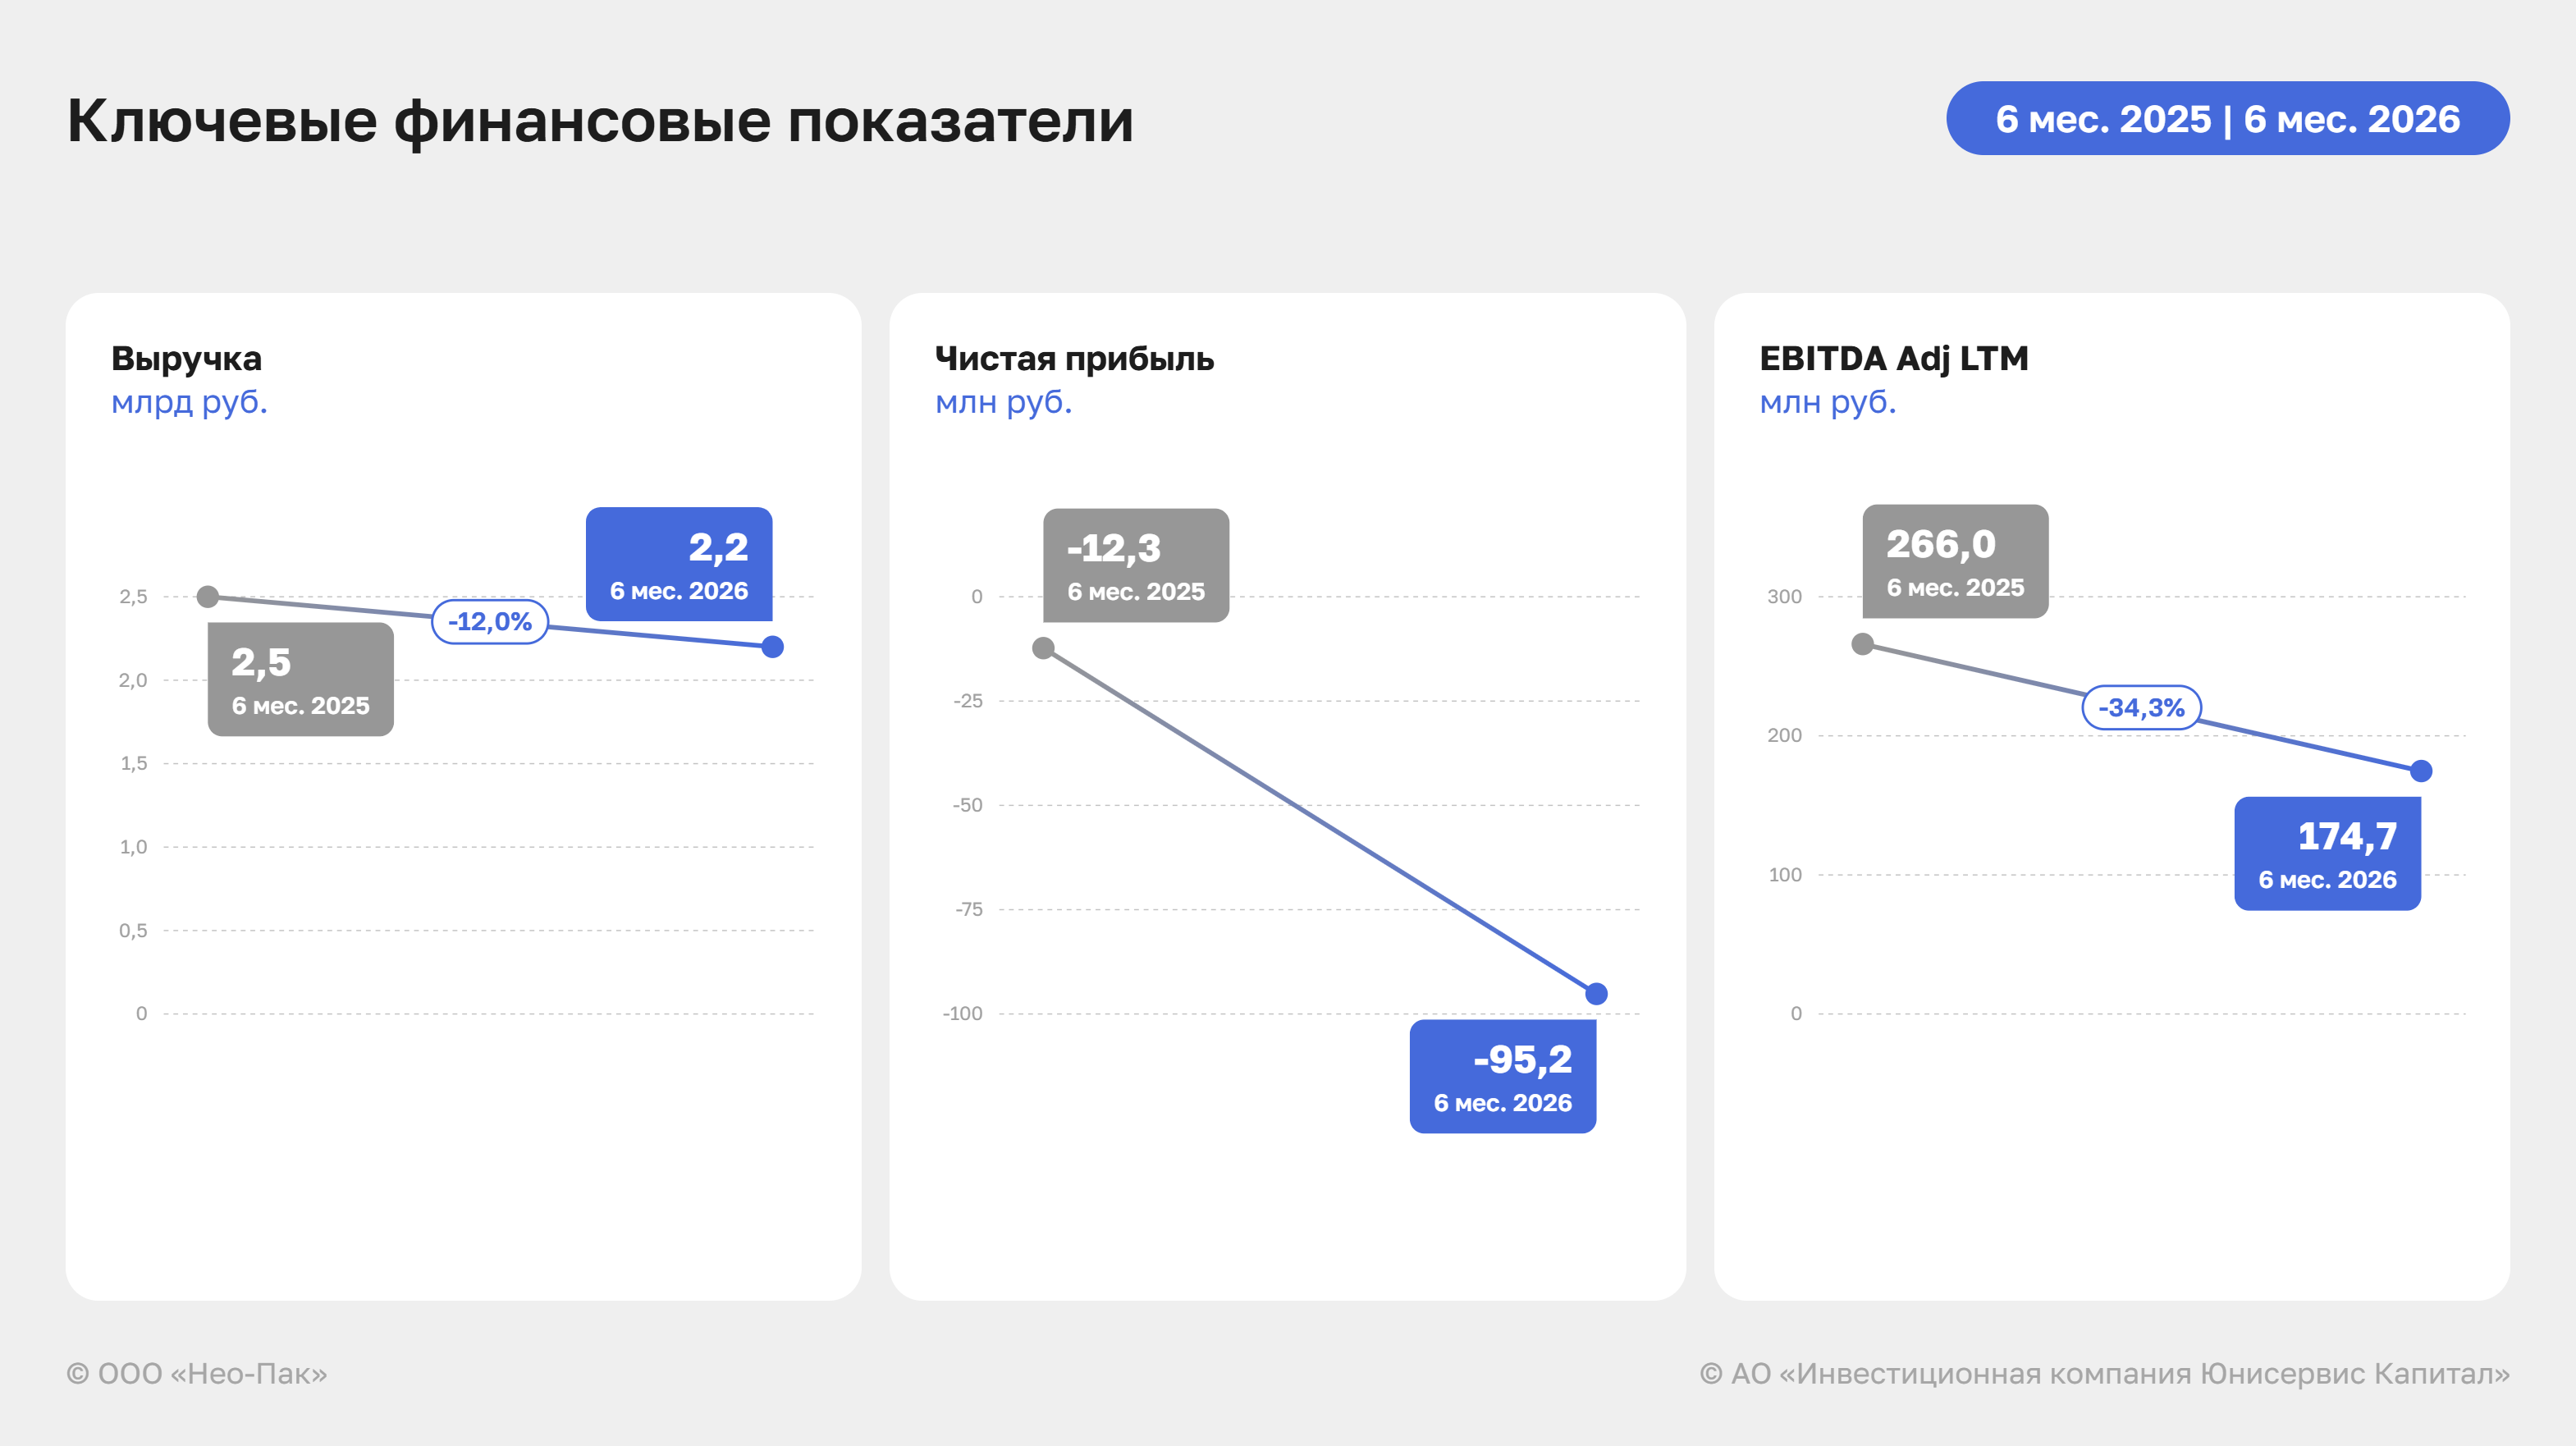
По итогам 1 полугодия 2026 года выручка ООО «Нео-Пак» составила 2,15 млрд руб., сократившись на 13,7% к АППГ. При этом снижение выручки сопровождалось существенным повышением операционной эффективности: валовая прибыль выросла на 45% до 224,1 млн руб., а операционная прибыль – более чем в 3 раза до 97,0 млн руб. Валовая рентабельность увеличилась с 6,2% до 10,4%, операционная — с 1,2% до 4,5%.
При этом снижение EBITDA Adj LTM (результата за 12 месяцев: за 2 полугодие 2025 года и 1 полугодие 2026) на 34,3% до 174,7 млн руб. не является признаком негативной динамики непосредственно в 1 полугодии 2026 года. EBITDA Adj за 6 месяцев 2026 года составила около 165 млн руб., увеличившись на 40% к АППГ и уже превысив показатель за весь 2025 год – 127,4 млн руб. Снижение LTM-показателя связано с накопительным эффектом: из расчёта последних 12 месяцев выбыло сильное 2 полугодие 2024 года, тогда как во 2 полугодии 2025 года EBITDA Adj составила 9,7 млн руб. Таким образом, текущая динамика свидетельствует о восстановлении операционной рентабельности после слабого 2025 года.
Однако чистый финансовый результат остаётся отрицательным: убыток составил 95,2 млн руб. против 12,3 млн руб. годом ранее. Вместе с тем значительная часть отражённого чистого убытка связана не с фактическими денежными расходами, а с бухгалтерским налоговым эффектом переоценки. Эта корректировка уменьшила чистую прибыль в отчётности, однако не сопровождалась соответствующим оттоком денежных средств. По расчётам, без учёта указанного разового эффекта результат за 1 полугодие 2026 года был бы положительным и составил порядка 7–8 млн руб.
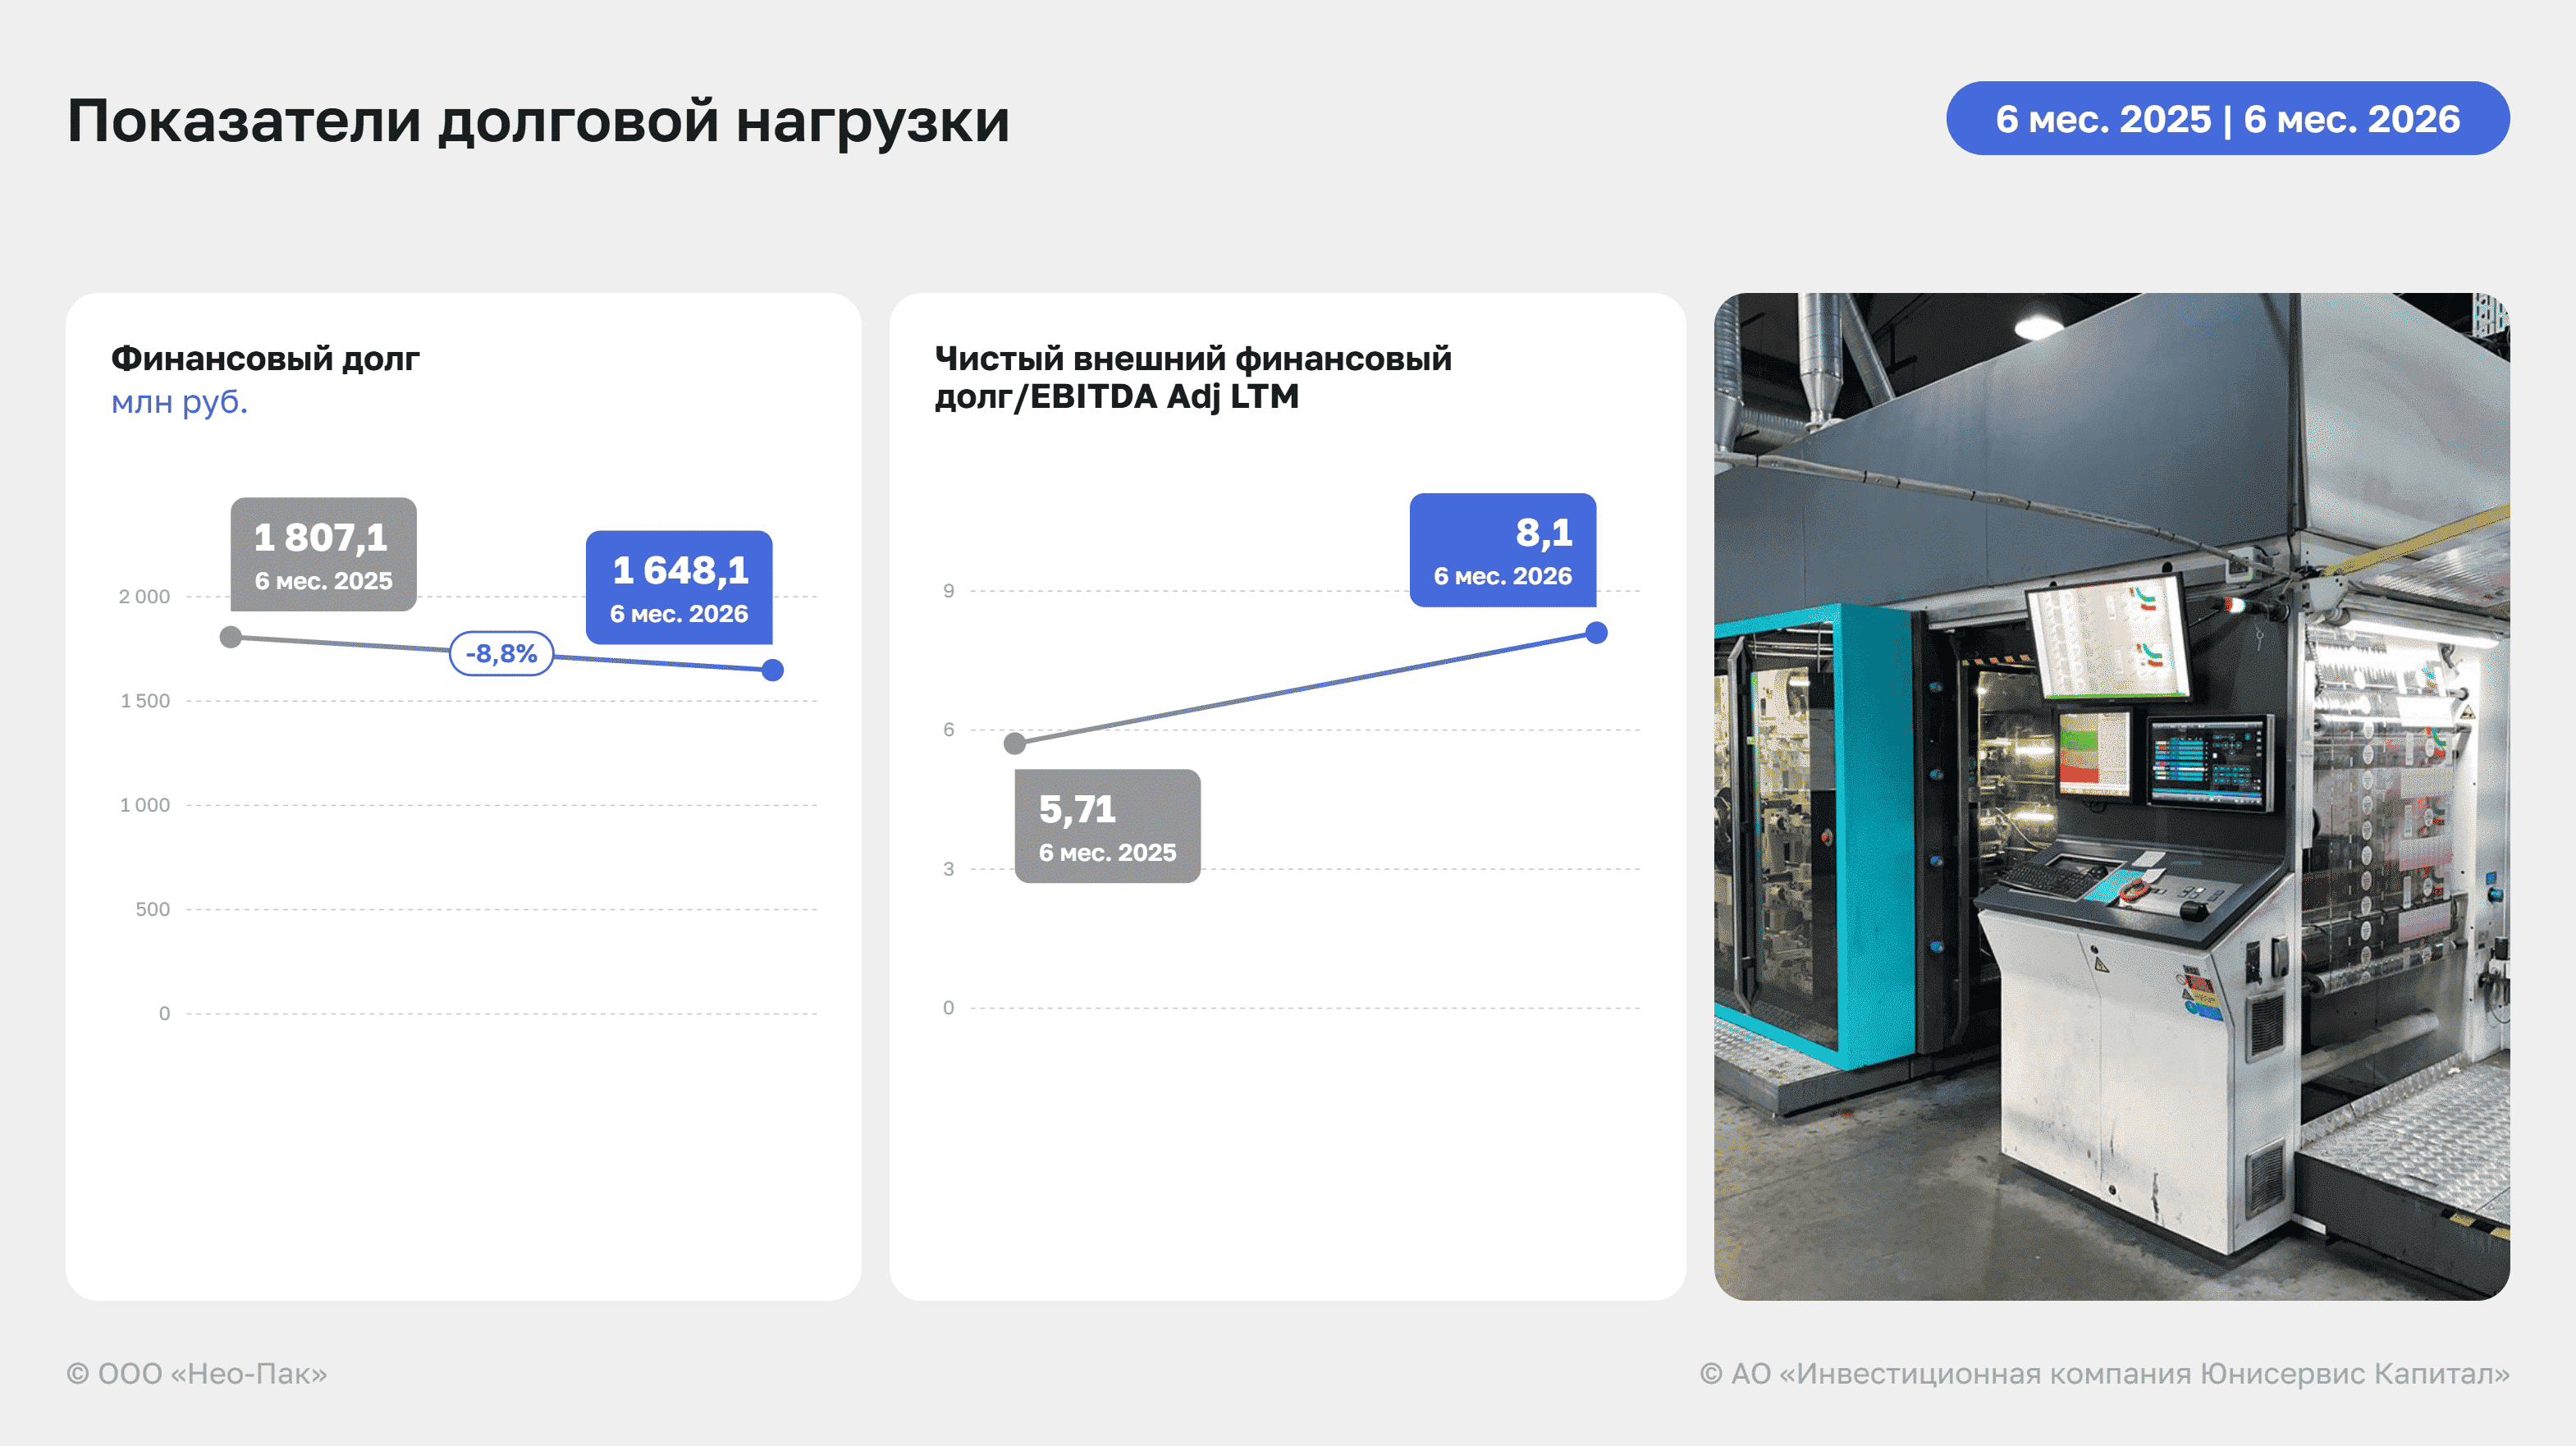
На 30.06.2026 финансовый долг ООО «Нео-Пак» сократился на 8,8% до 1,65 млрд руб. Отношение чистого внешнего финансового долга к EBITDA Adj LTM составило 8,1х.
При этом ООО «Нео-Пак» сохраняет способность генерировать денежный поток: по итогам 1 полугодия 2026 года операционный денежный поток составил 38,4 млн руб., что поддерживает текущую ликвидность и возможность исполнения долговых обязательств.
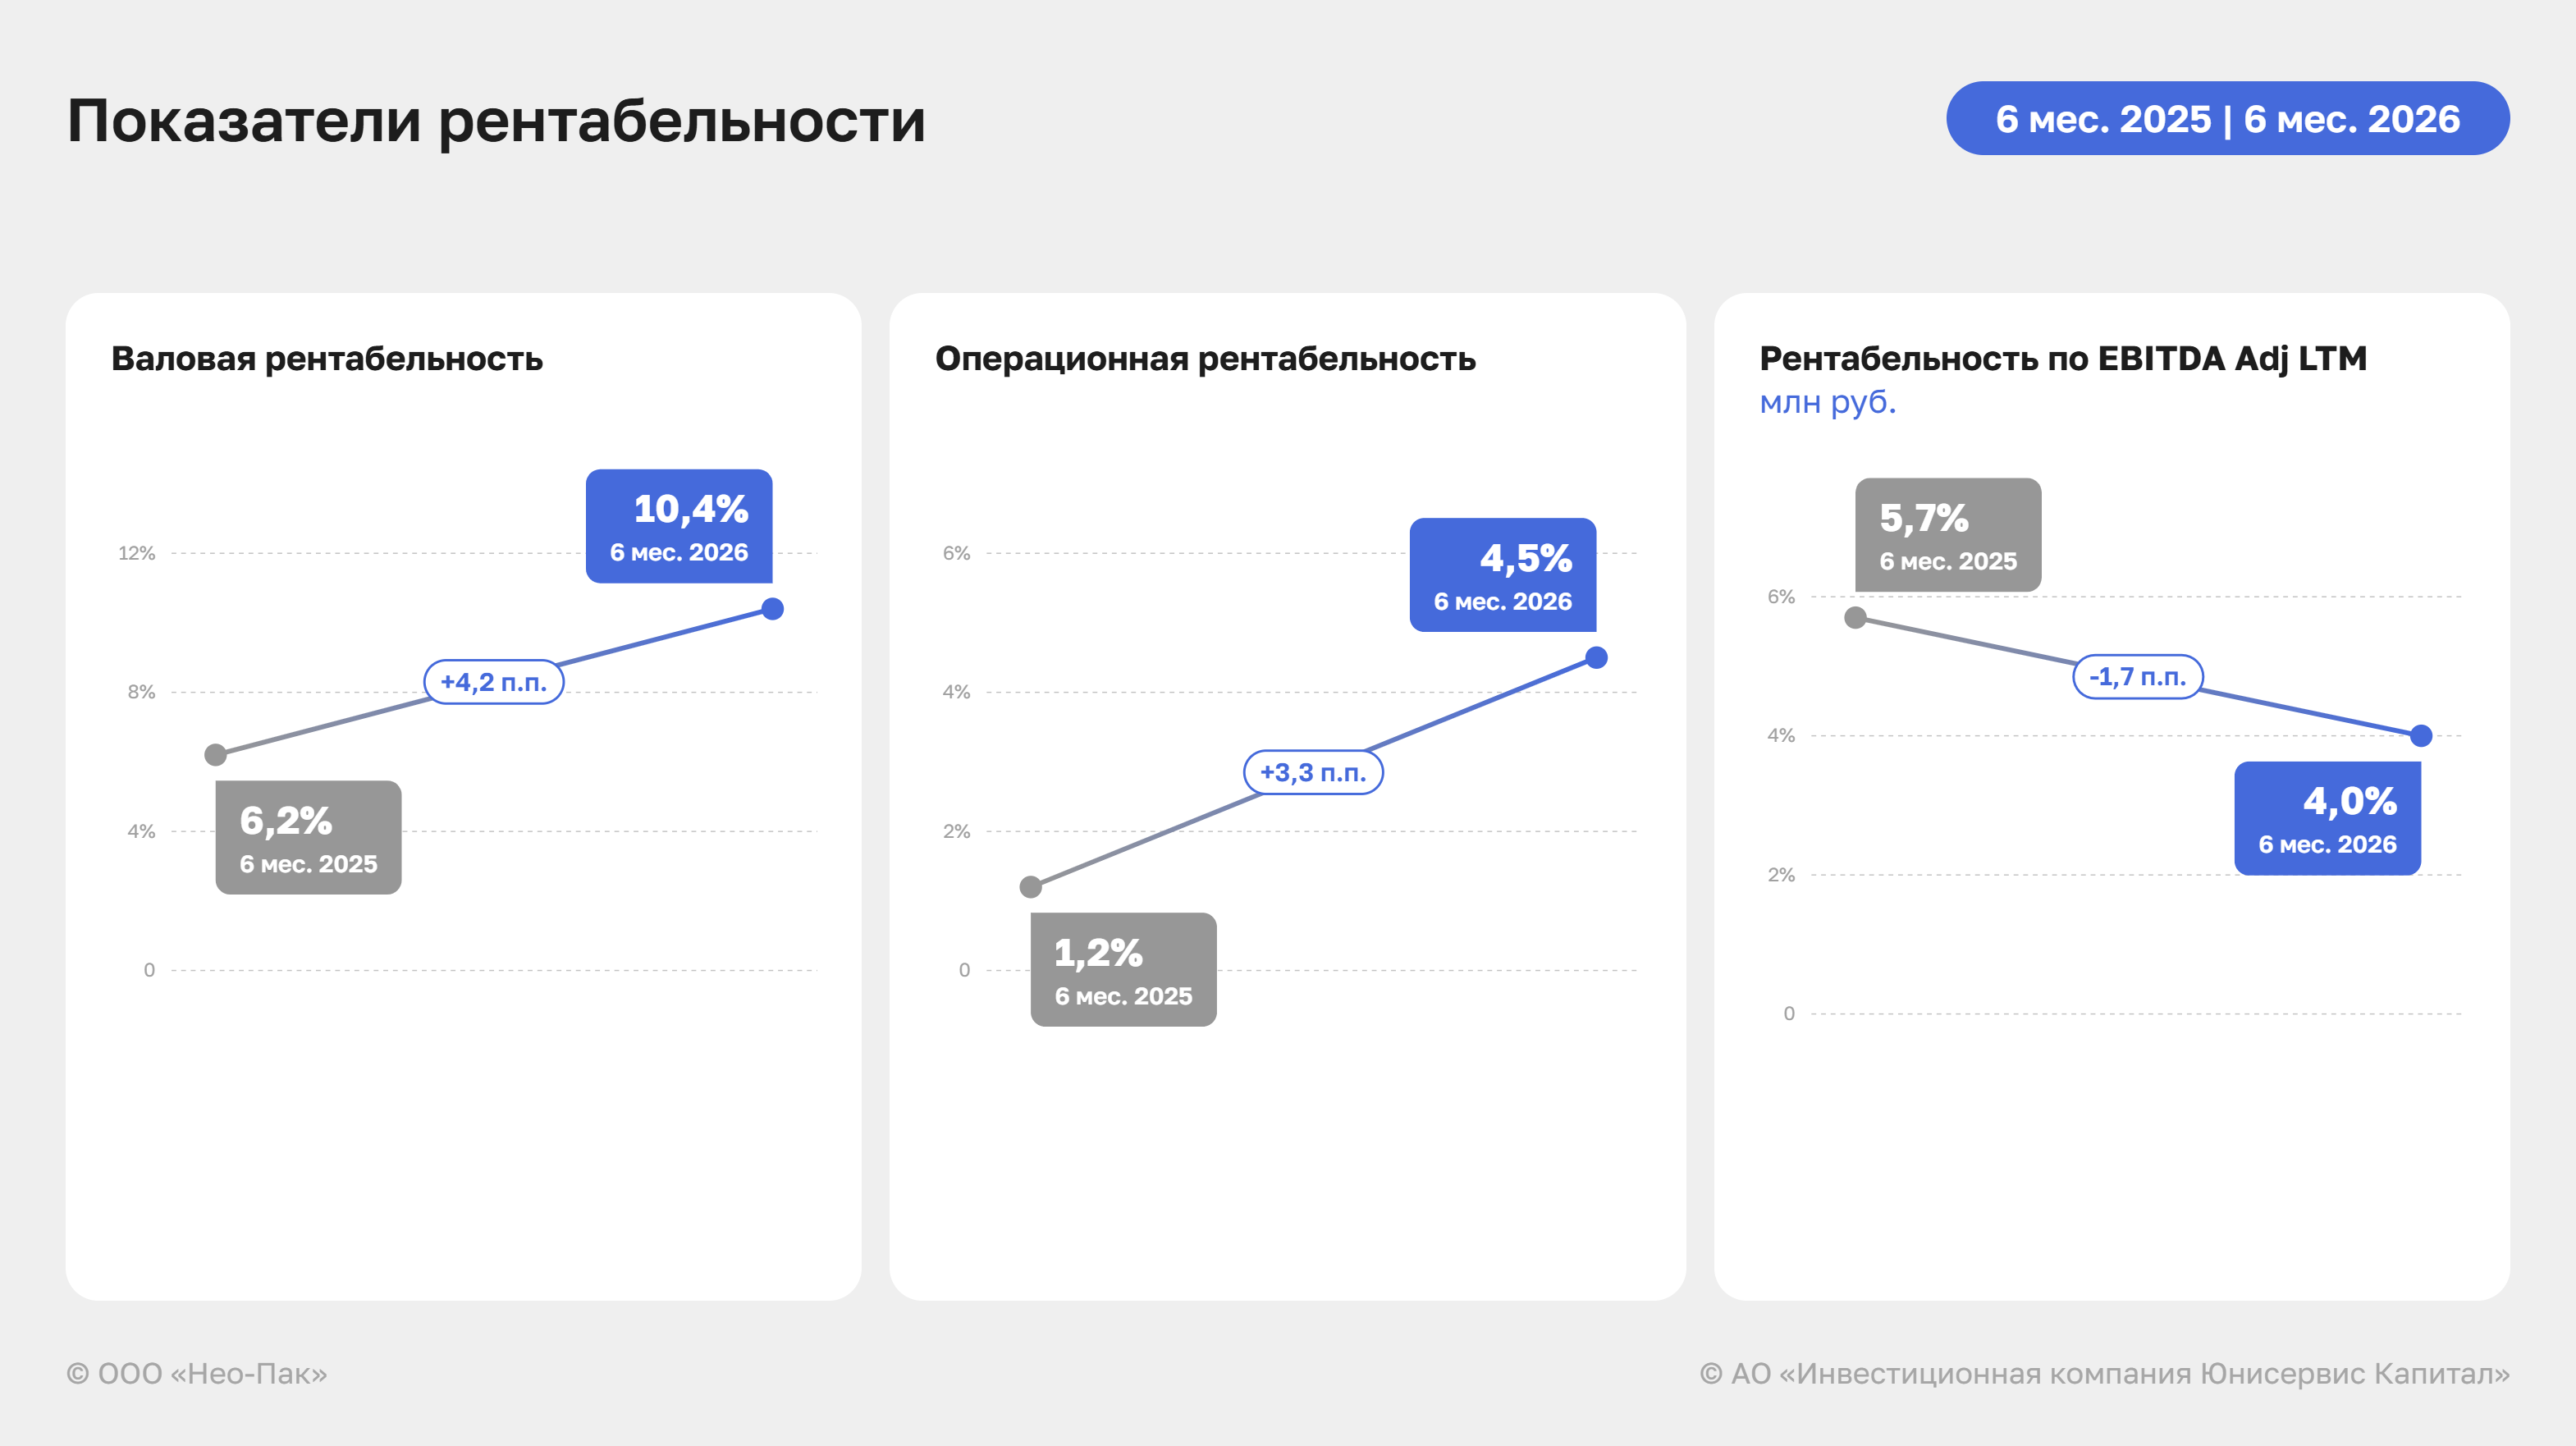
По итогам 1 полугодия 2026 года рентабельность основной деятельности ООО «Нео-Пак» заметно увеличилась: валовая рентабельность выросла на 4,2 п.п. до 10,4%, операционная — на 3,3 п.п. до 4,5%. Рост показателей отражает эффект реализуемых компанией мер по снижению постоянных затрат и увеличению продаж более маржинальной продукции.
При этом рентабельность по EBITDA Adj LTM снизилась с 5,7% до 4,0%. Динамика LTM-показателя остаётся инерционной и отражает слабые результаты 2 полугодия 2025 года, тогда как результаты за непосредственно 1 полугодие 2026 года свидетельствуют о восстановлении маржинальности бизнеса.
Основной задачей компании на ближайший период остаётся дальнейшее увеличение объёмов производства и повышение рентабельности.
В 1 полугодии 2026 года ООО ПК «СМАК» вело деятельность в условиях роста стоимости лососёвой икры и снижения спроса на продукцию на этом фоне. Доля отгрузок лососёвой икры снизилась в общем объёме продаж, уступив место более бюджетным продуктам. При этом за счёт оптимизации продуктового портфеля и контроля себестоимости компании удалось частично нивелировать внешнее давление и обеспечить рост показателей прибыли.
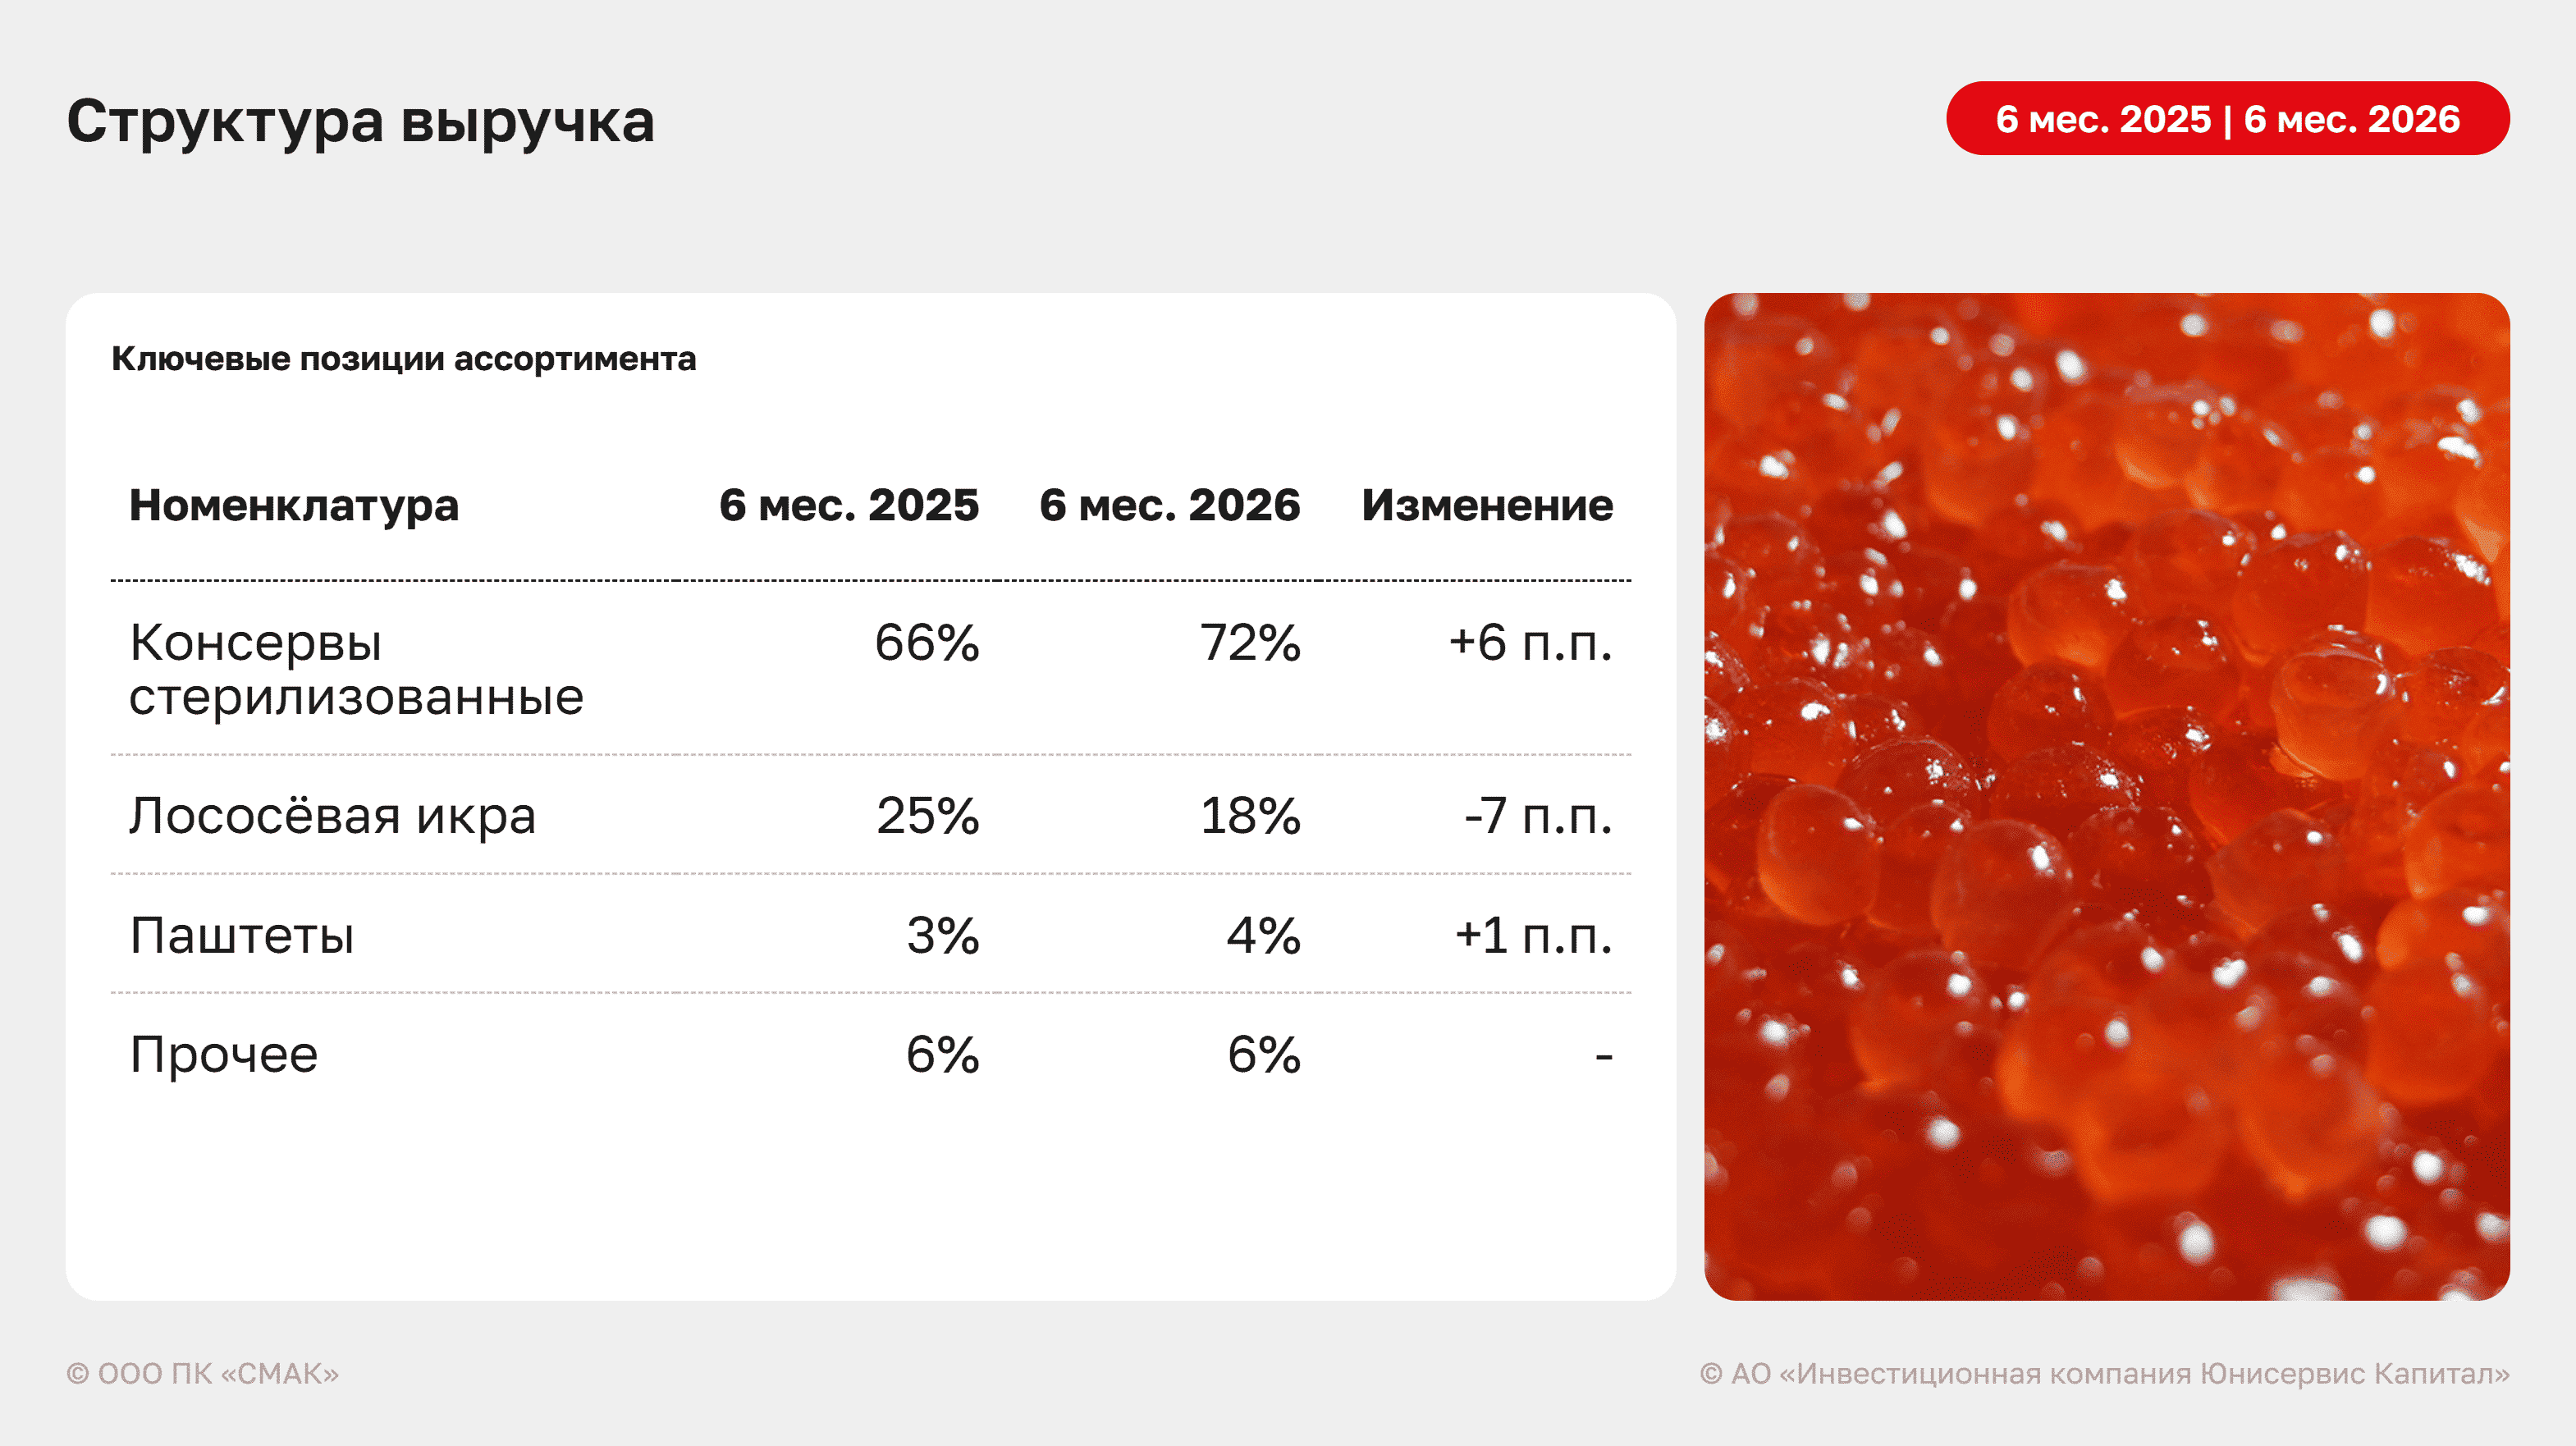
ООО ПК «СМАК» адаптирует портфель под рыночный спрос, смещая акцент на доступную продукцию. Так, в структуре продаж по итогам 6 месяцев 2026 года доля консервов увеличилась с 66% до 72%, в то время как лососёвая икра потеряла 7 п.п., а её удельный вес составил 18%.
Стратегия компании по наращиванию реализации консервной группы товаров связана с ростом цен на лососёвую икру и с неудачной путиной. С учётом низкого вылова и скачков стоимости эмитент закупает лососёвую икру под конкретные заказы, а не для массовых поставок. Также компания проводит переговоры для увеличения реализации консервов и паштетов. Так, уже заключены договоры с сетью «Чижик» на поставку пастеризованной икры минтая и с «Лентой» — на реализацию паштета из тунца.
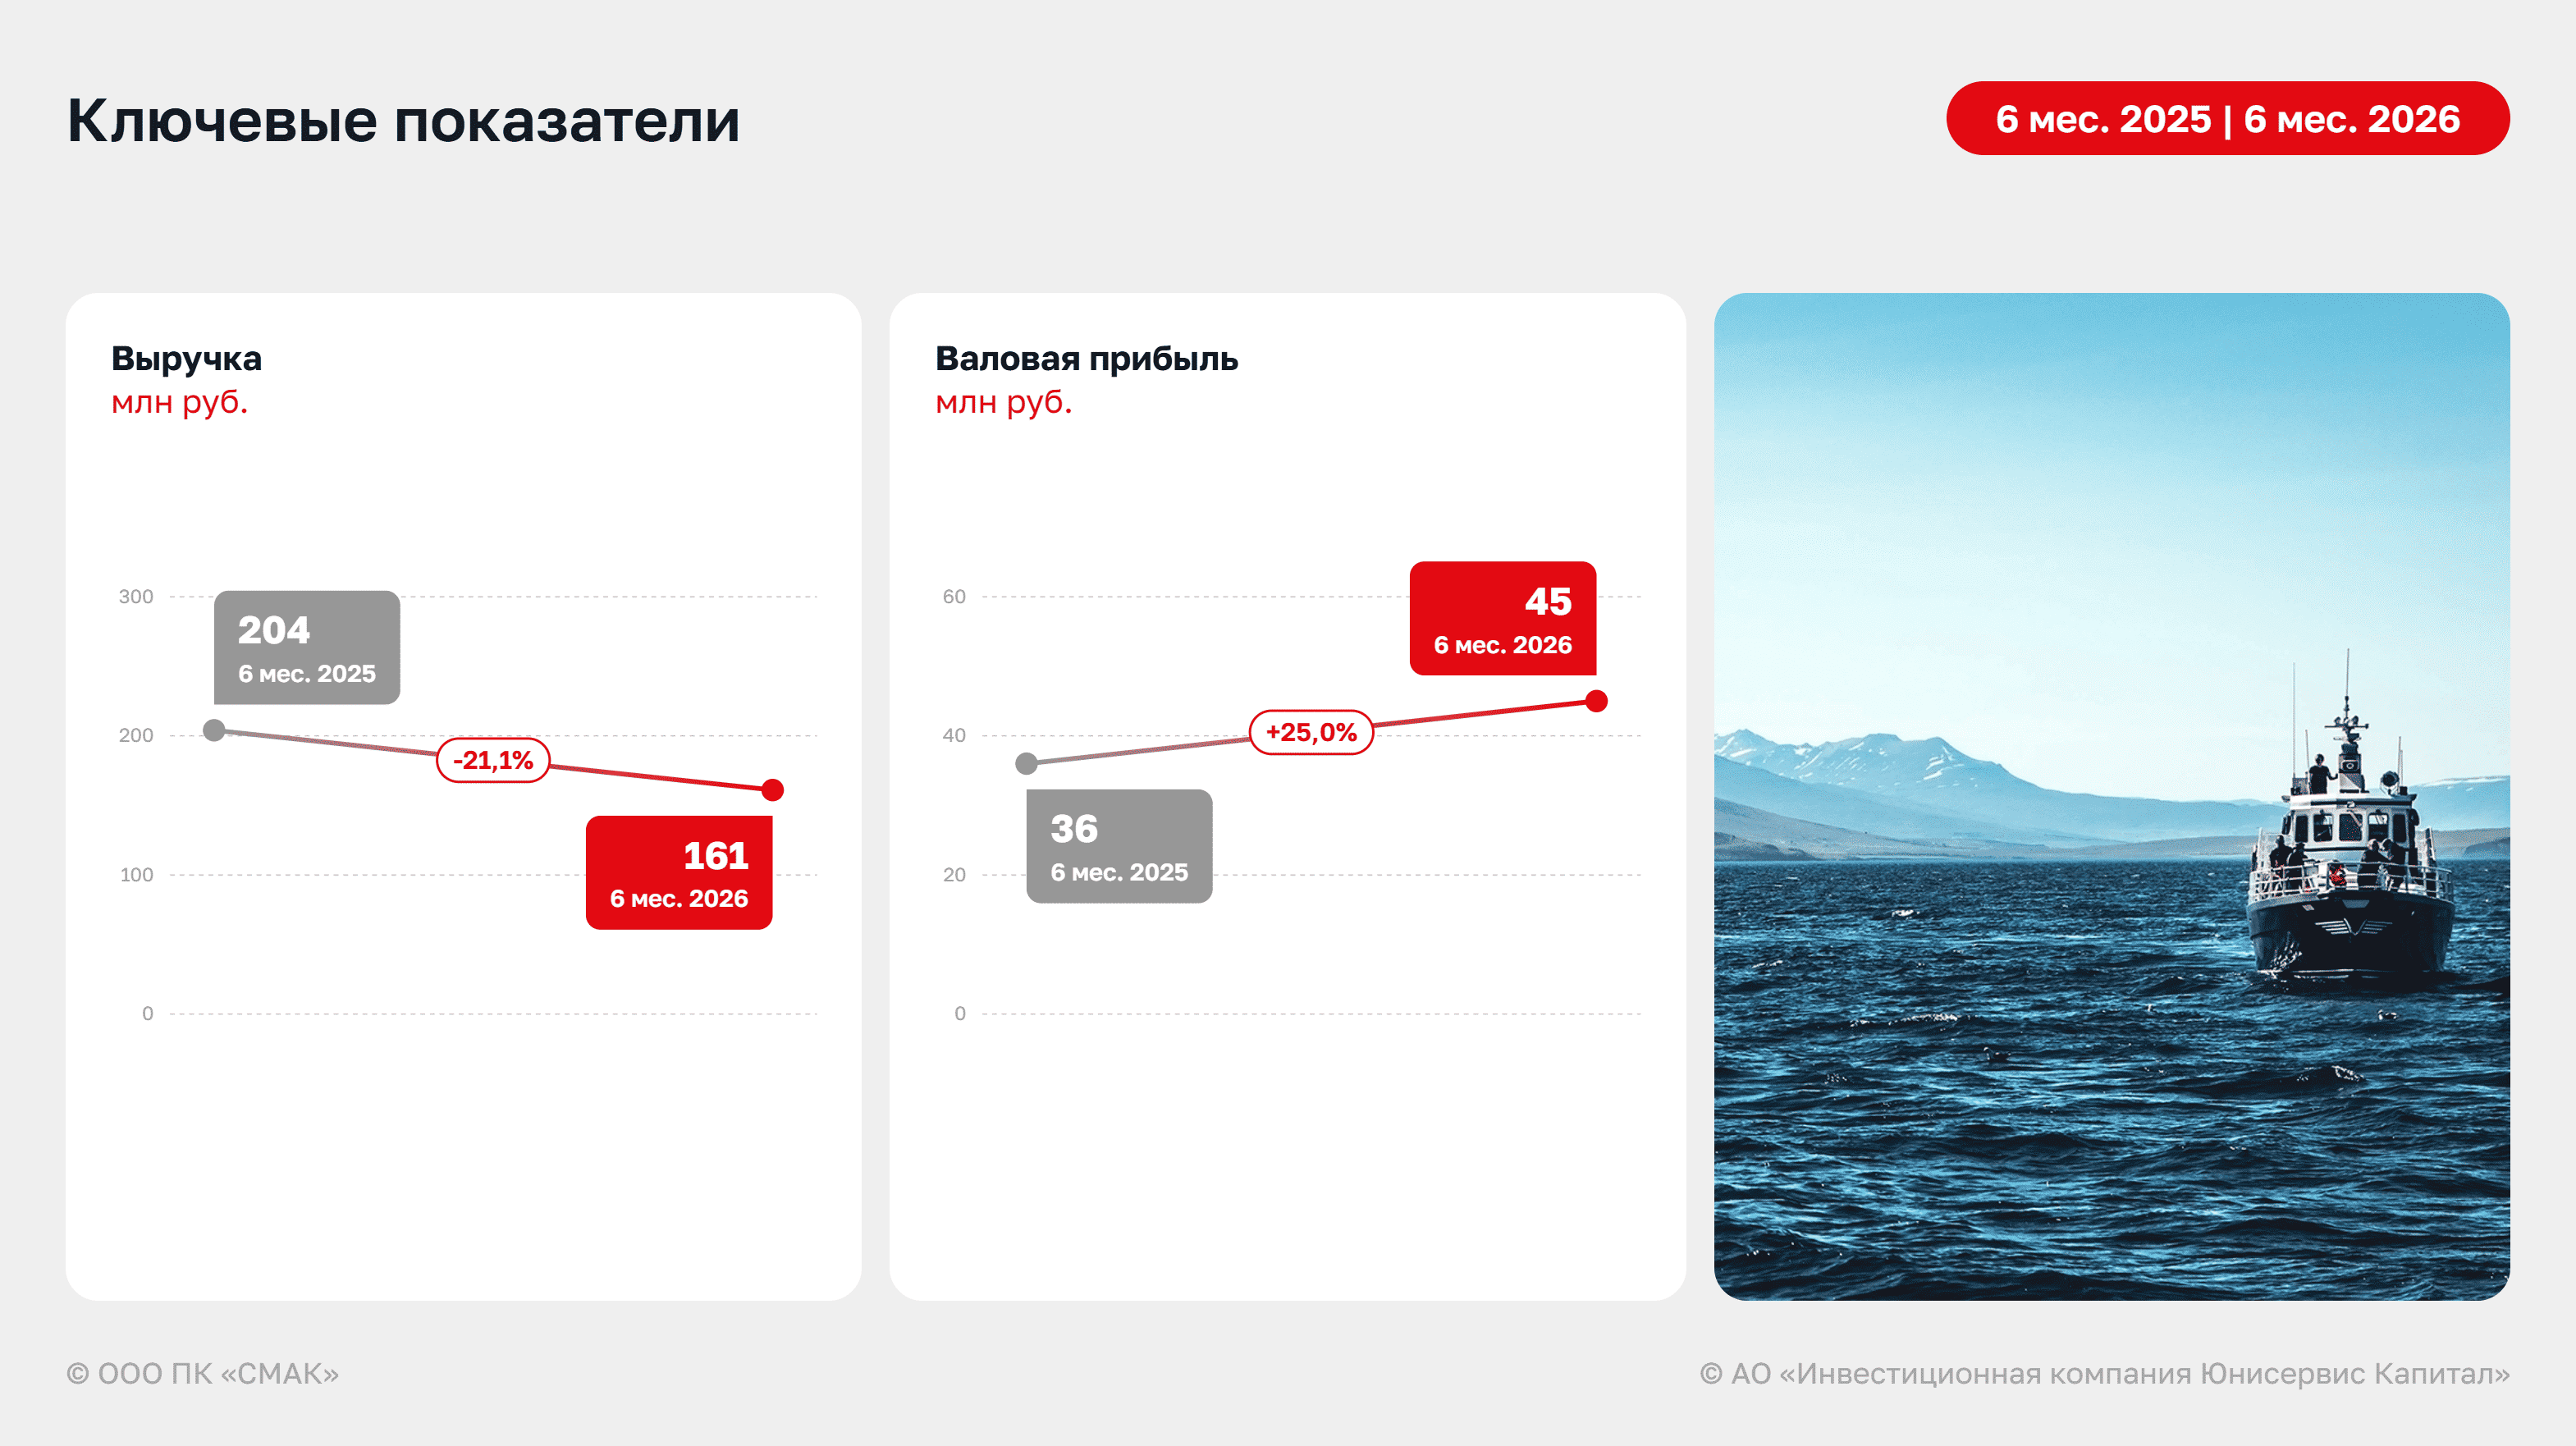
За 1 полугодие 2026 года выручка ООО ПК «СМАК» сократилась на 21% до 161 млн руб., что обусловлено снижением продаж в физическом выражении, а также ценовой составляющей: структура спроса перераспределилась с дорогостоящих продуктов на более доступные, что отразилось на средней стоимости заказа. Валовая прибыль увеличилась на 28% и превысила 45 млн руб., что указывает на эффективное управление себестоимостью и оптимизацию продуктового портфеля.
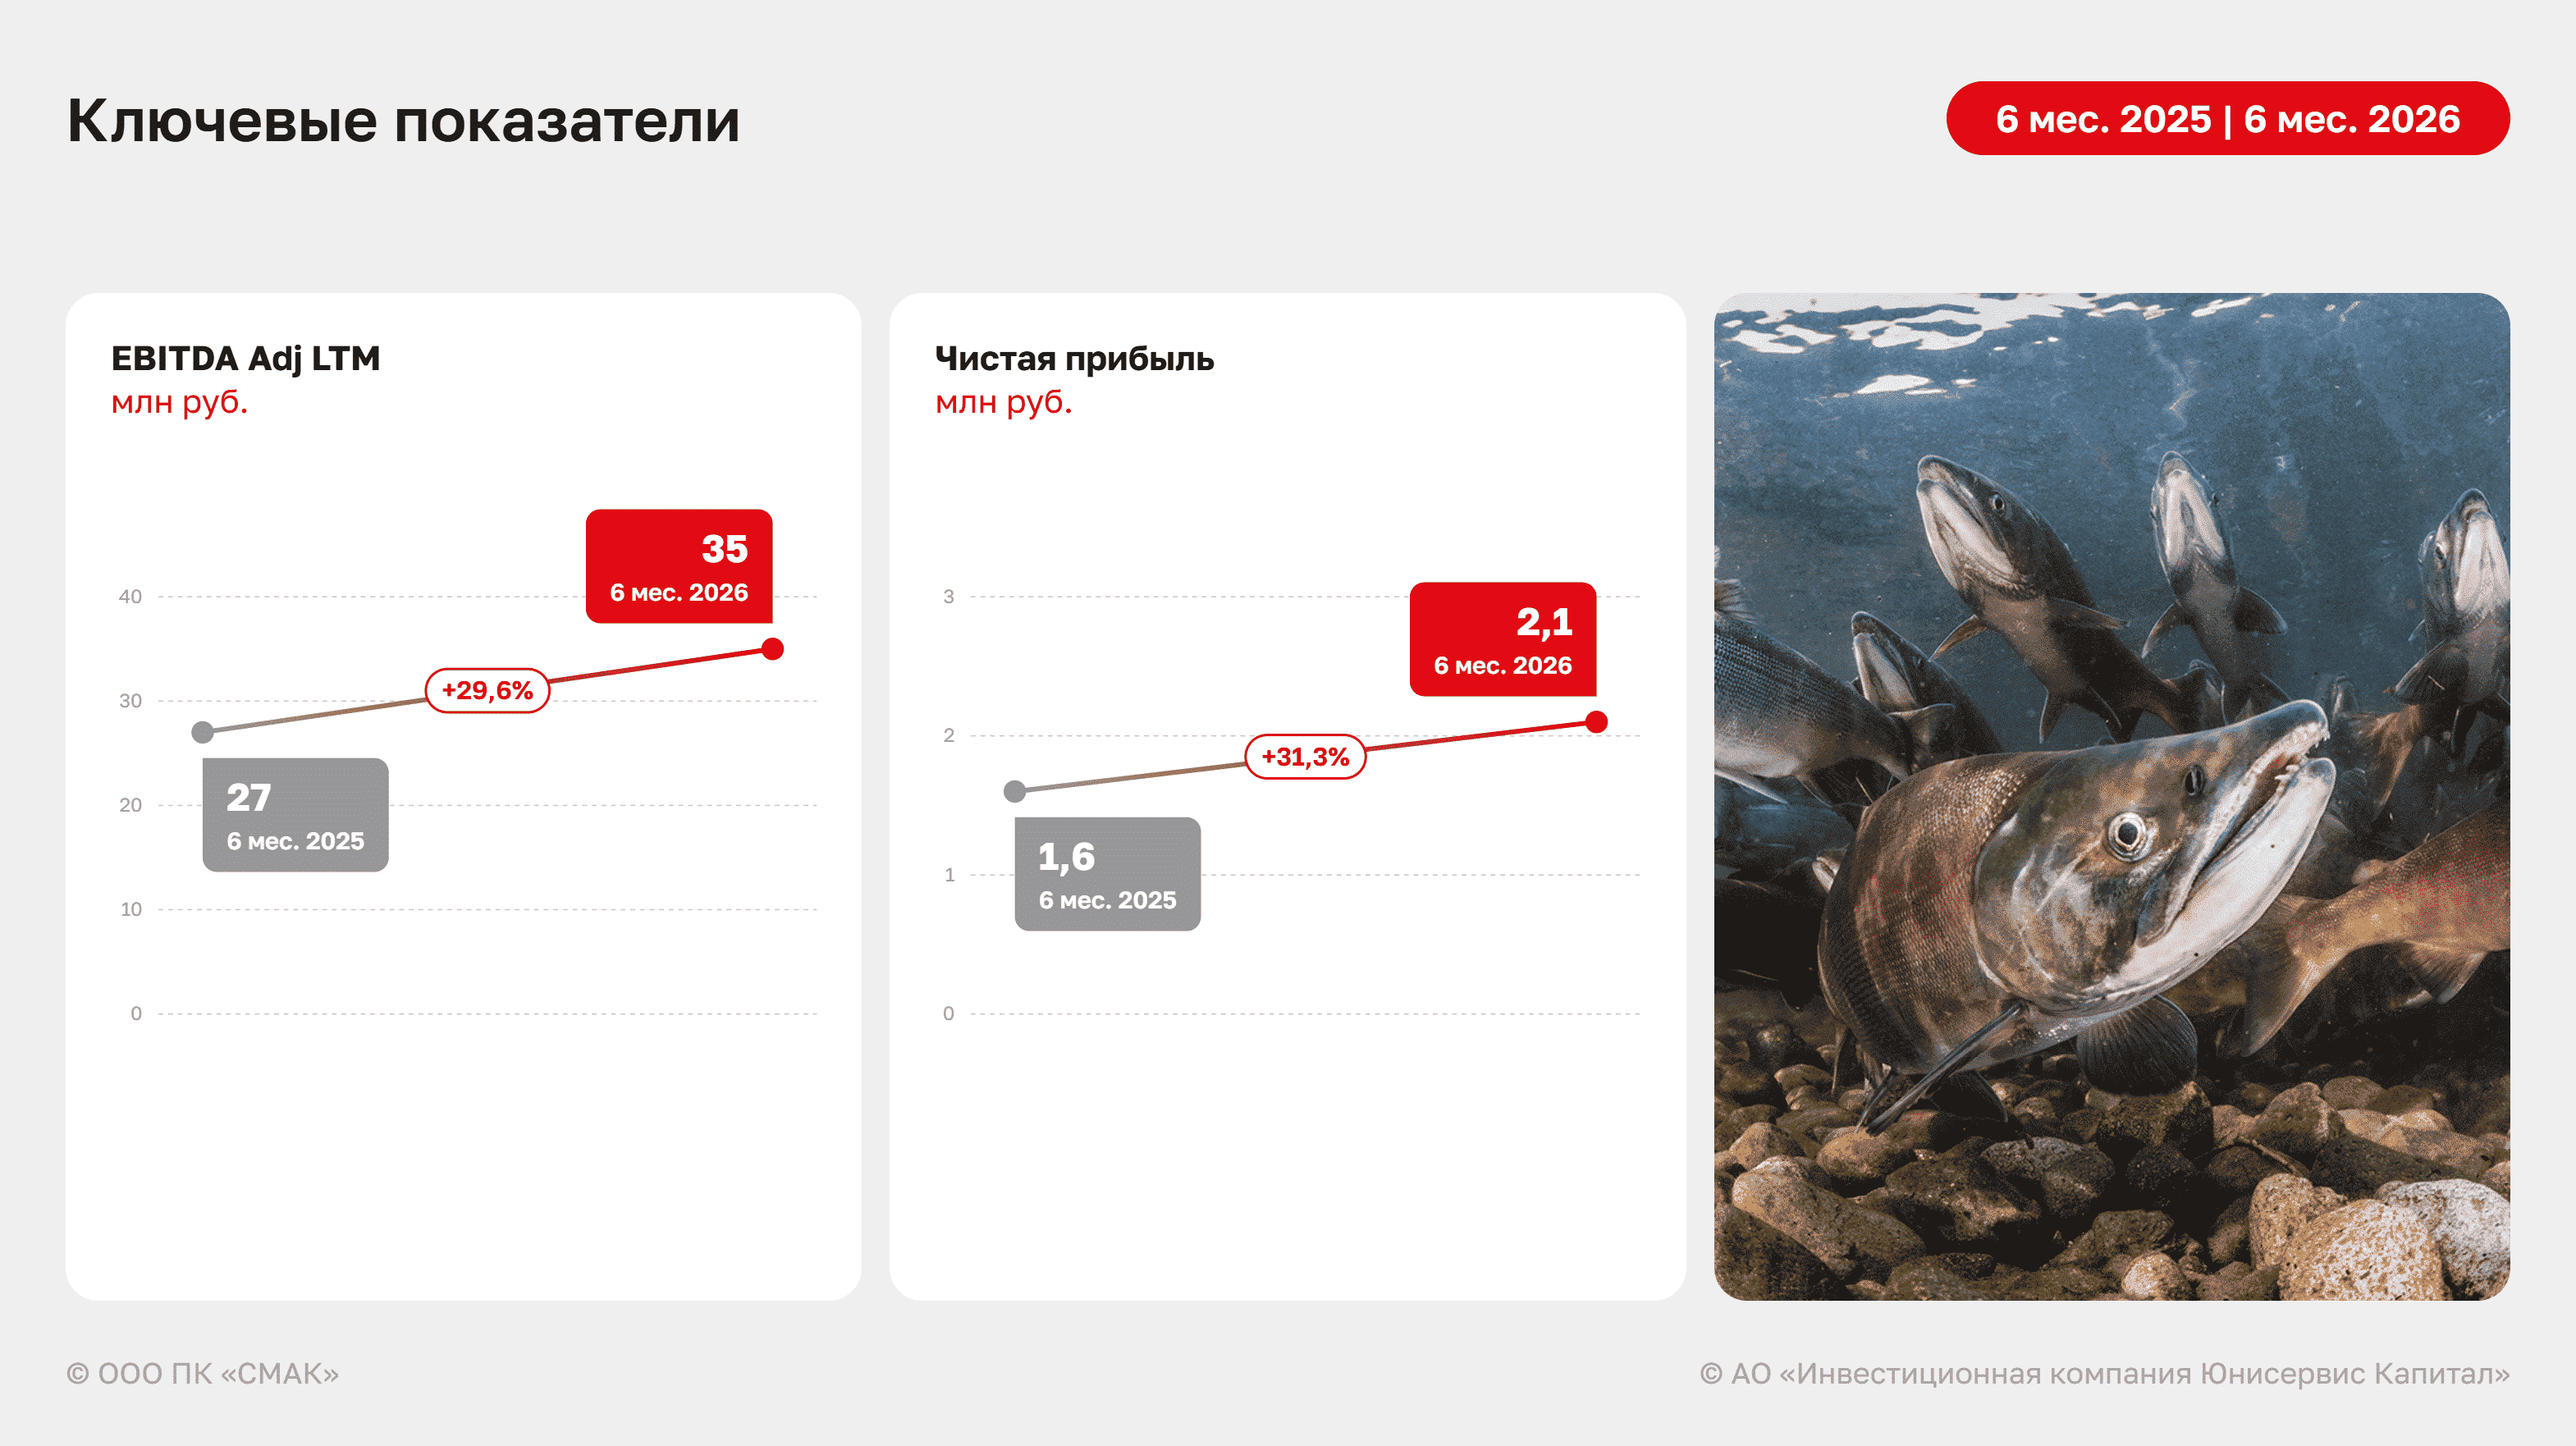
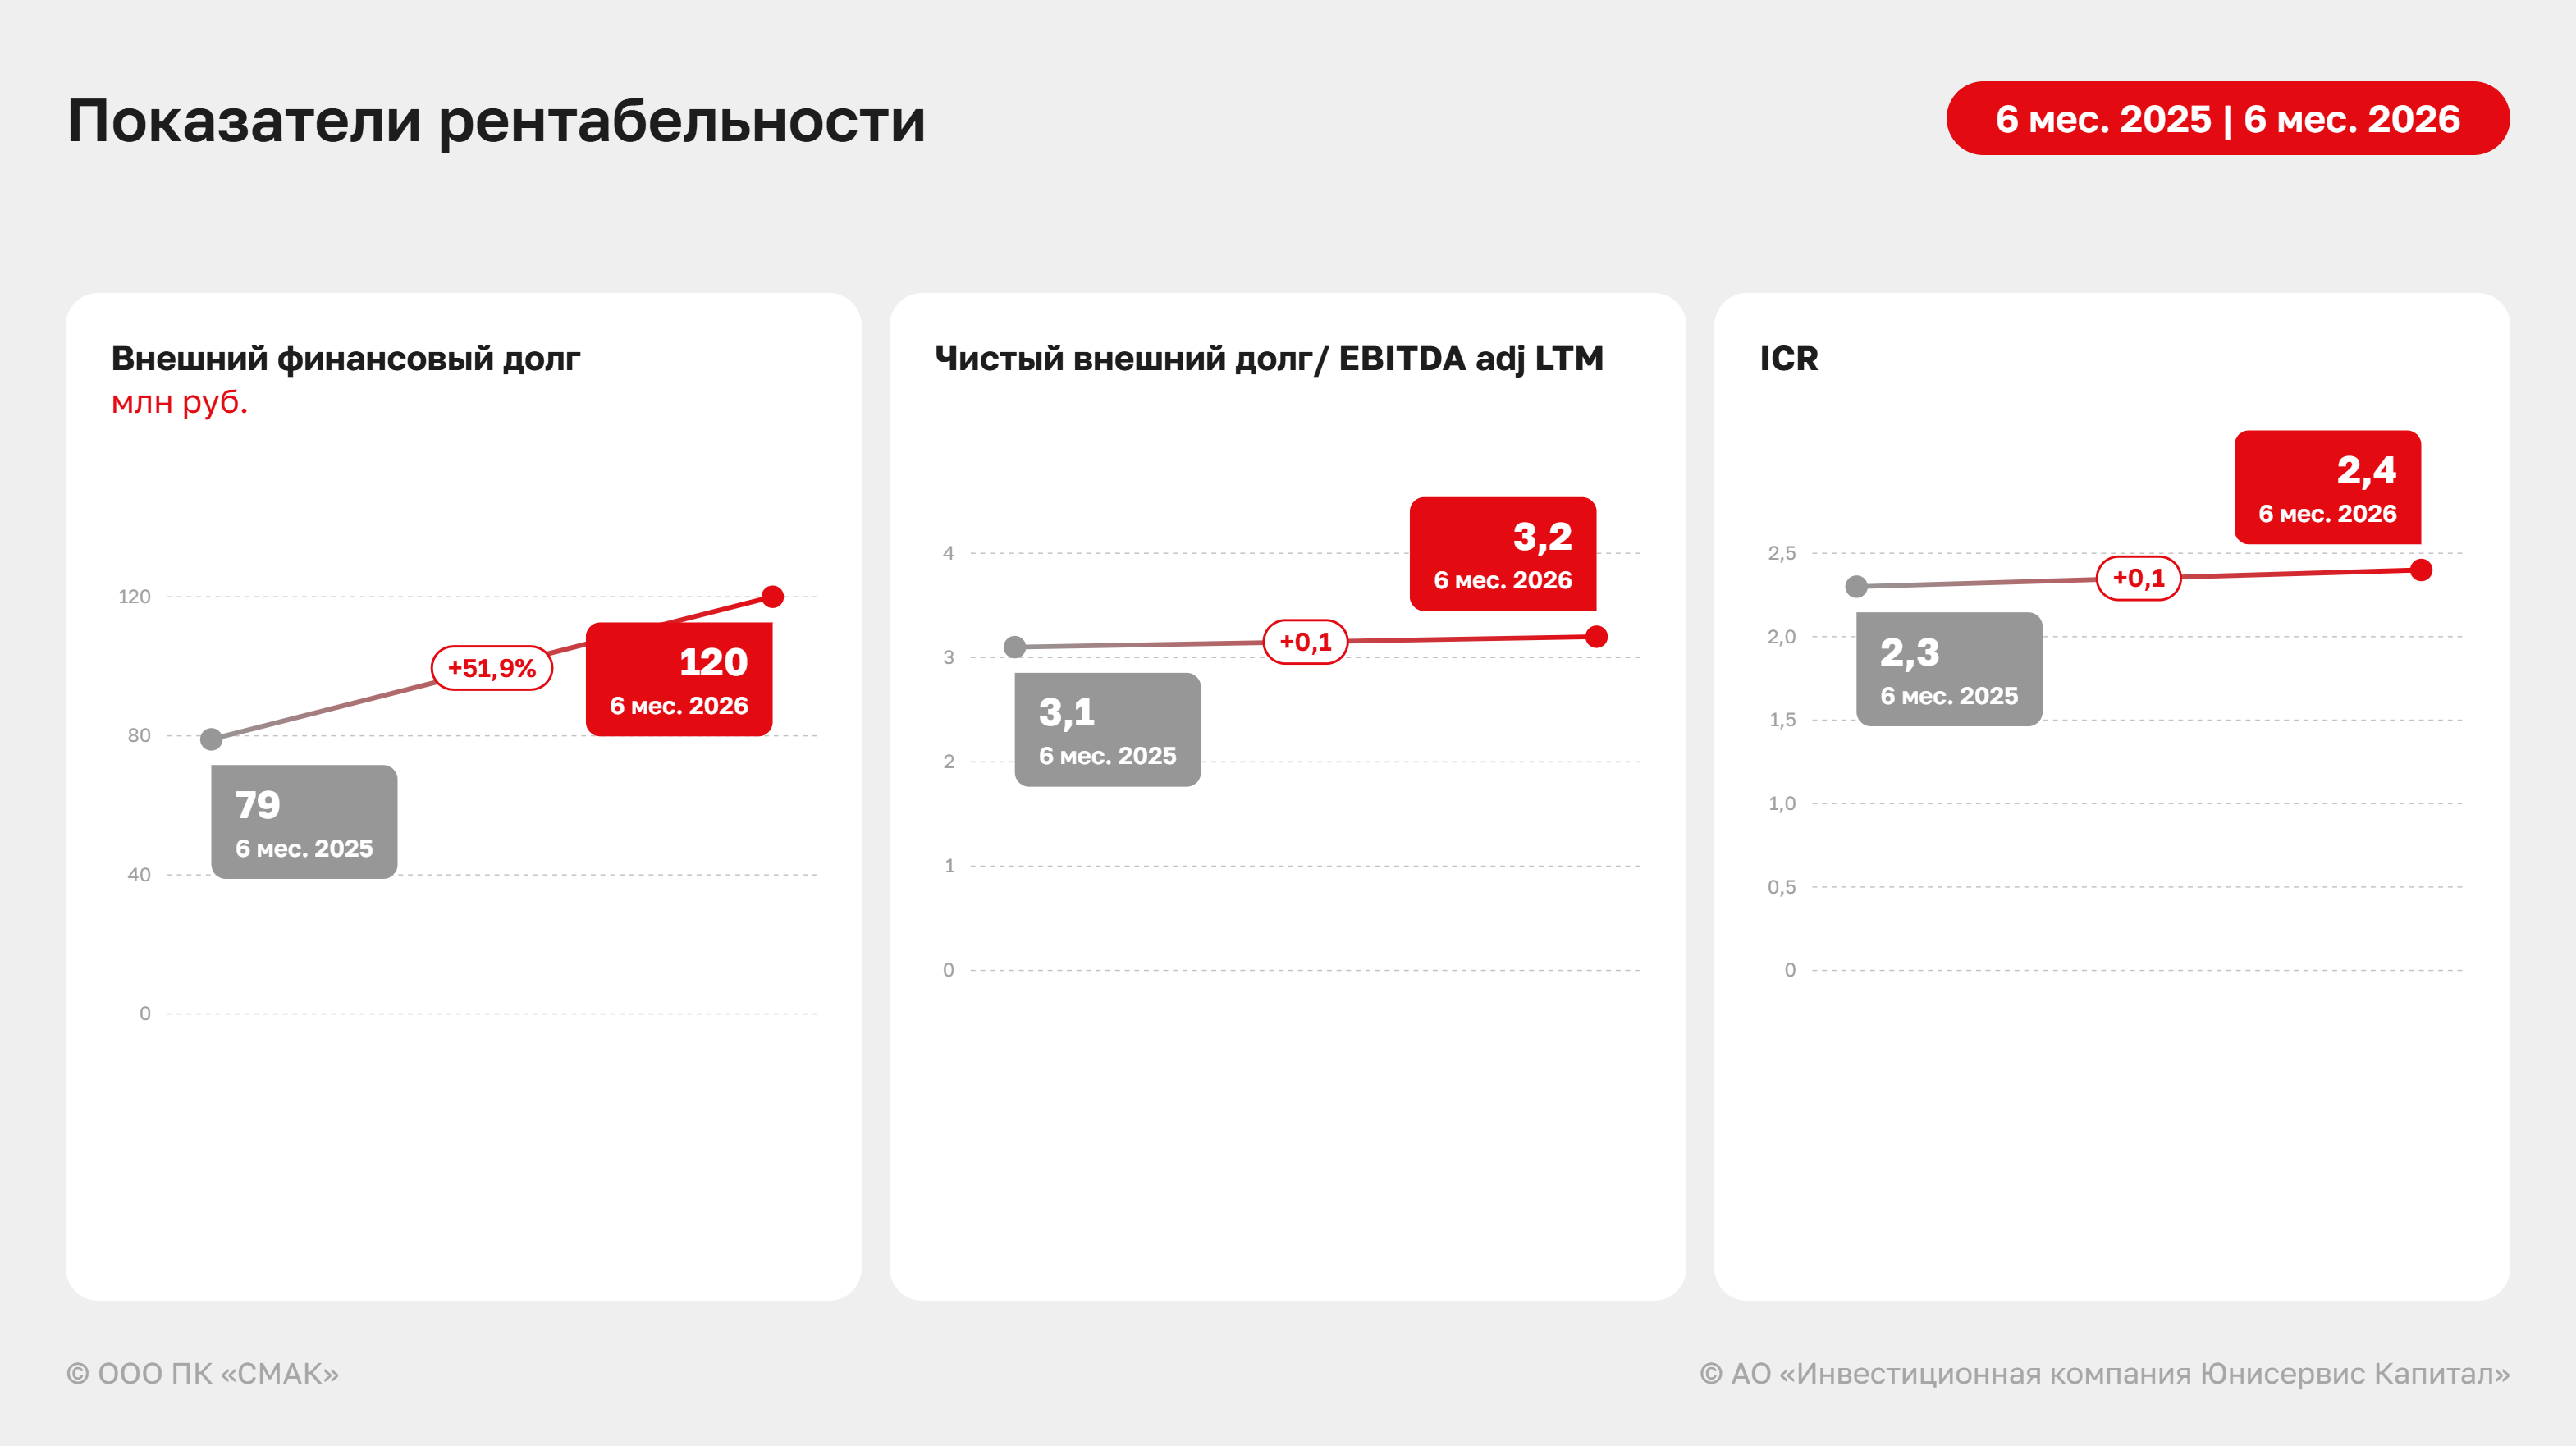
На фоне адаптации к новым рыночным условиям EBITDA Adj LTM выросла на 33% до 35 млн руб., а чистая прибыль на 30% до 2,1 млн руб. Показатели увеличились, несмотря на рост коммерческих и управленческих расходов, связанных, в том числе, с наращиванием логистических издержек и индексацией заработной платы. Положительное влияние на итоговые показатели оказал опережающий рост валовой прибыли, что позволило компании улучшить рентабельность и сохранить положительную динамику прибыли даже в условиях сжимающегося рынка.
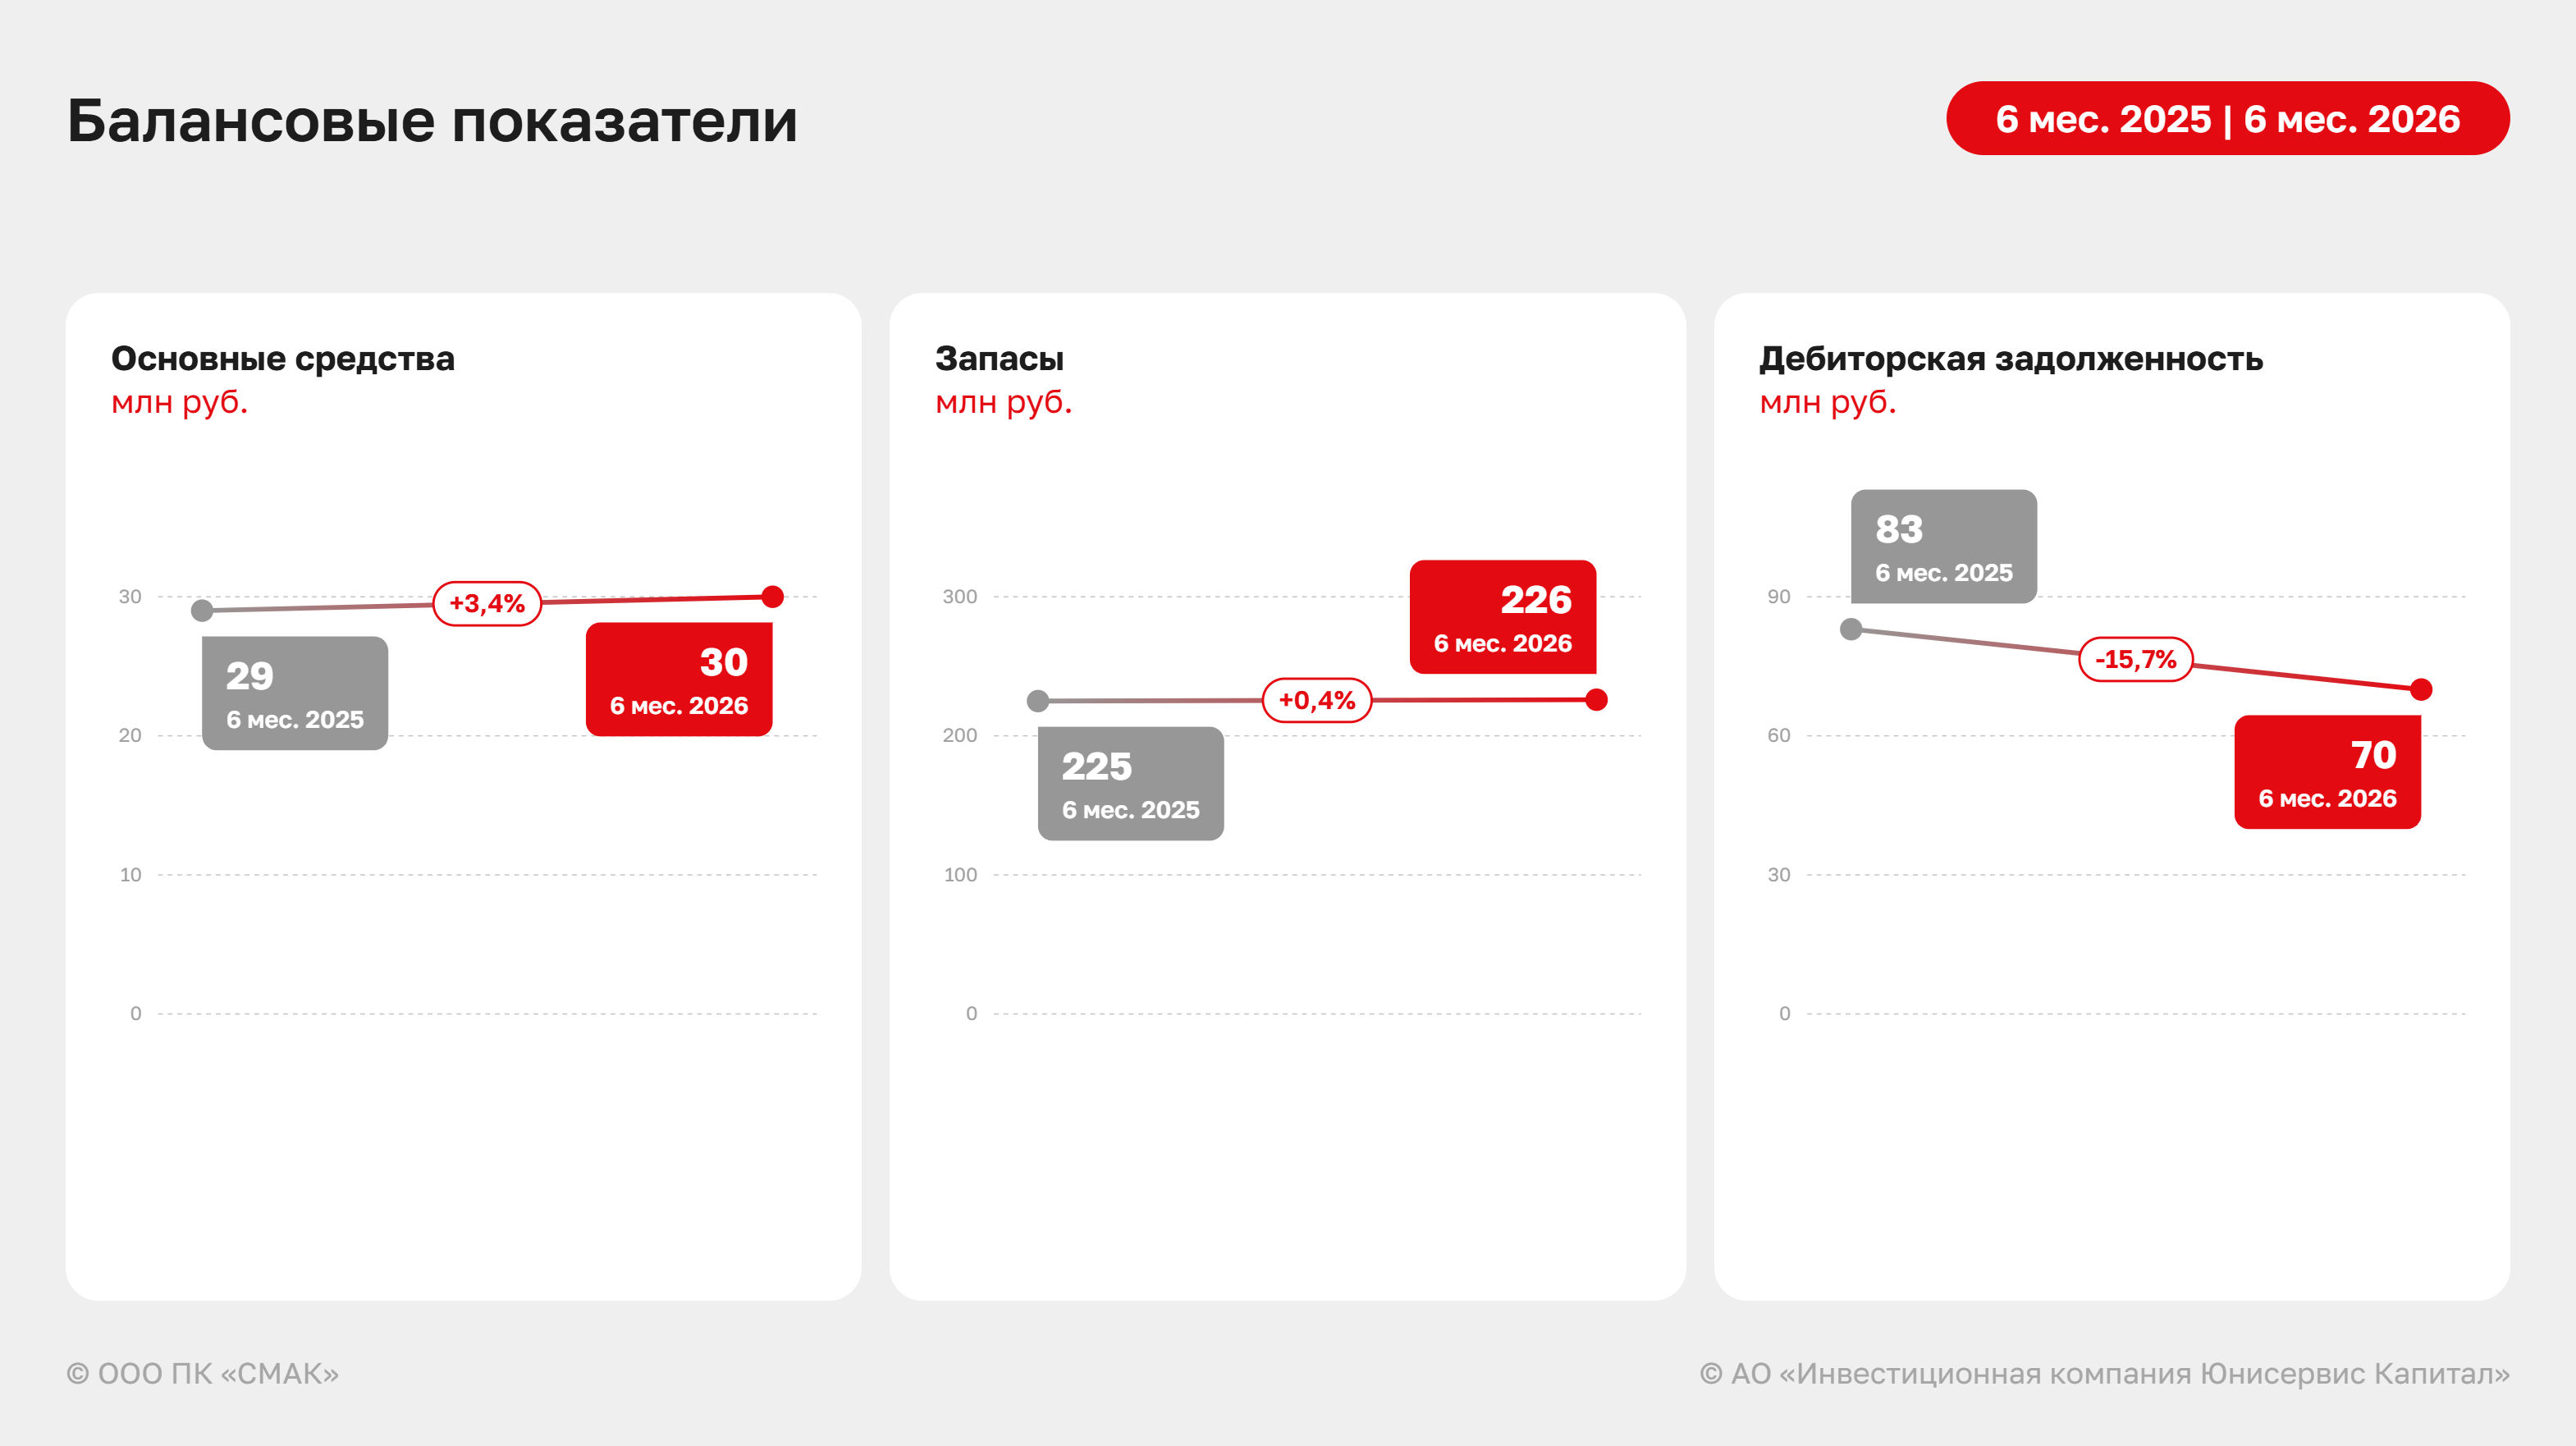
Основное влияние на динамику активов ООО ПК «СМАК» за прошедшие 12 месяцев оказало снижение дебиторской задолженности на 15% до 70 млн руб. преимущественно за счёт улучшения условий расчётов с покупателями, в том числе, проведённых в 2025 году взаимозачётов с АО «Тандер» (торговая сеть «Магнит») и другими контрагентами.
Стоимость основных средств, отраженных на балансе компании, увеличилась на 5% и составила 30 млн руб. Рост связан с вложениями в производственную инфраструктуру, а именно с приобретением складского помещения, которое ранее компания арендовала, что позволит снизить операционные расходы в перспективе.
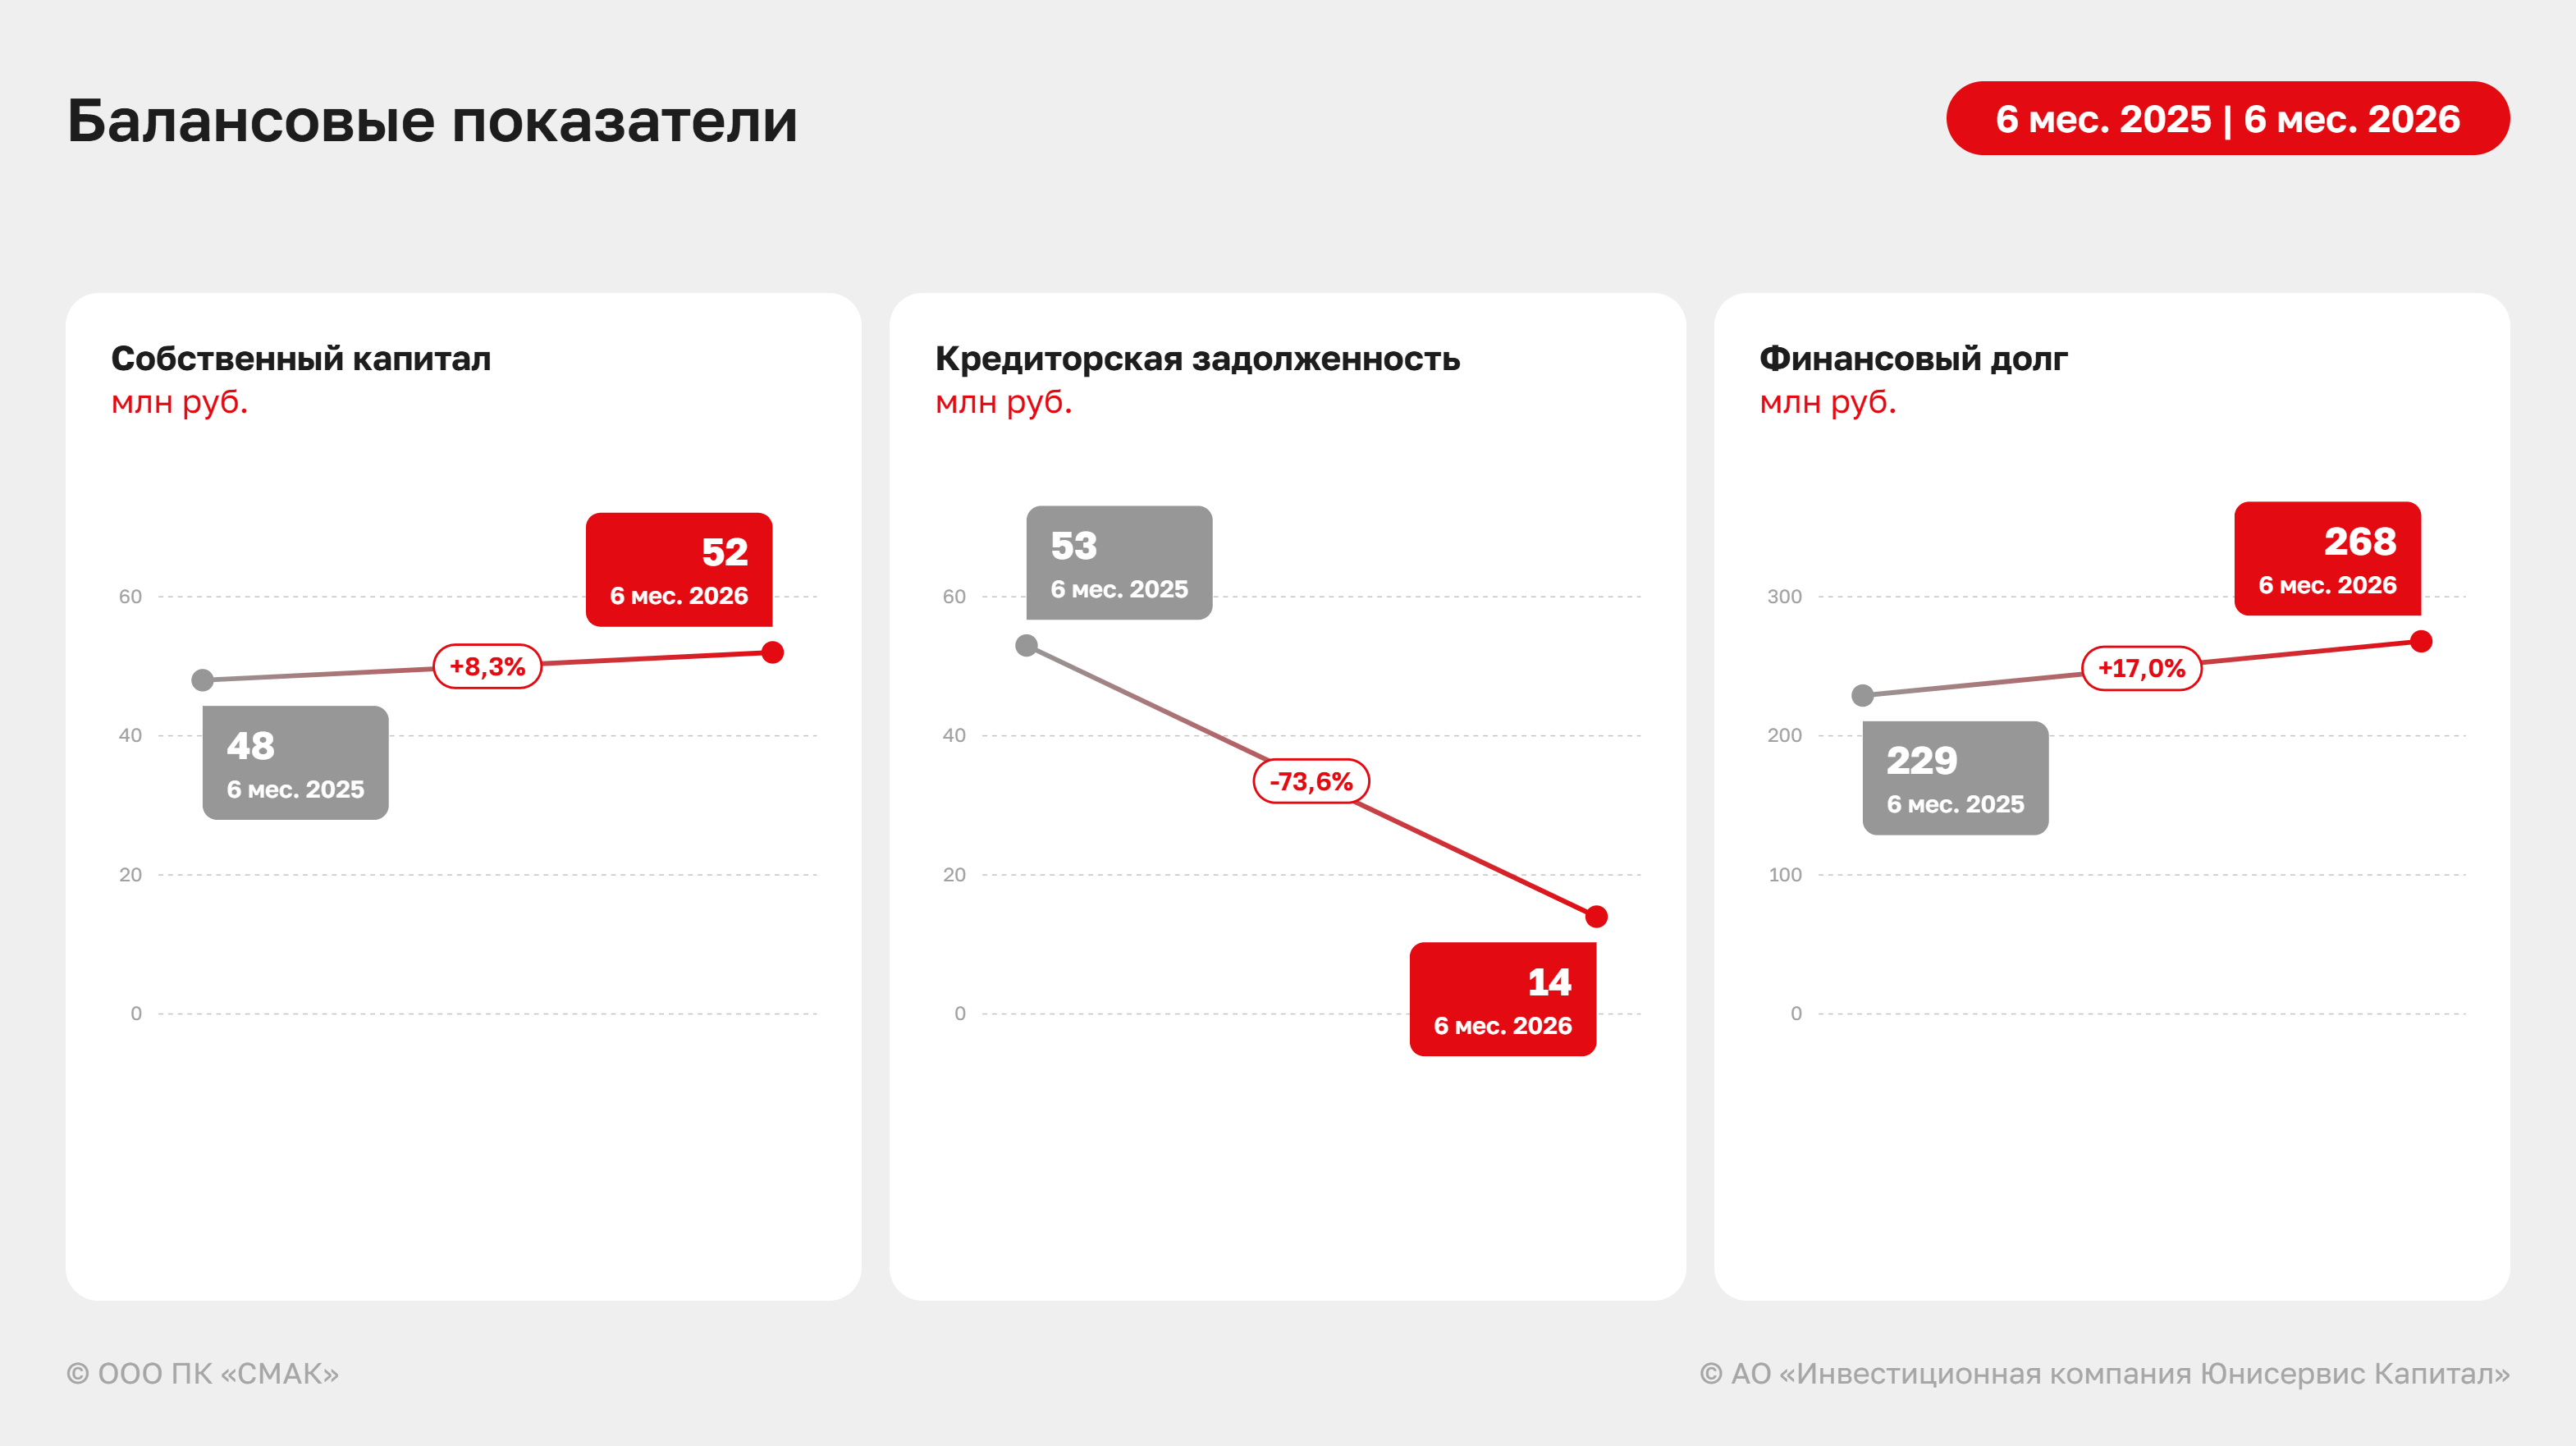
В пассиве компании наиболее существенно изменилась кредиторская заложенность, сократившись на 73% до 14 млн руб. Динамика обусловлена проведением взаиморасчётов с ключевыми поставщиками и завершением расчётов по ремонтным работам.
Финансовый долг увеличился на 17% до 268 млн руб. Рост обусловлен привлечением дополнительного банковского финансирования, включая кредитные линии ПАО «Сбербанк» с лимитом 45 млн руб. и 20 млн руб. Привлечённые средства направлены на финансирование текущей деятельности и поддержание оборотного капитала компании.
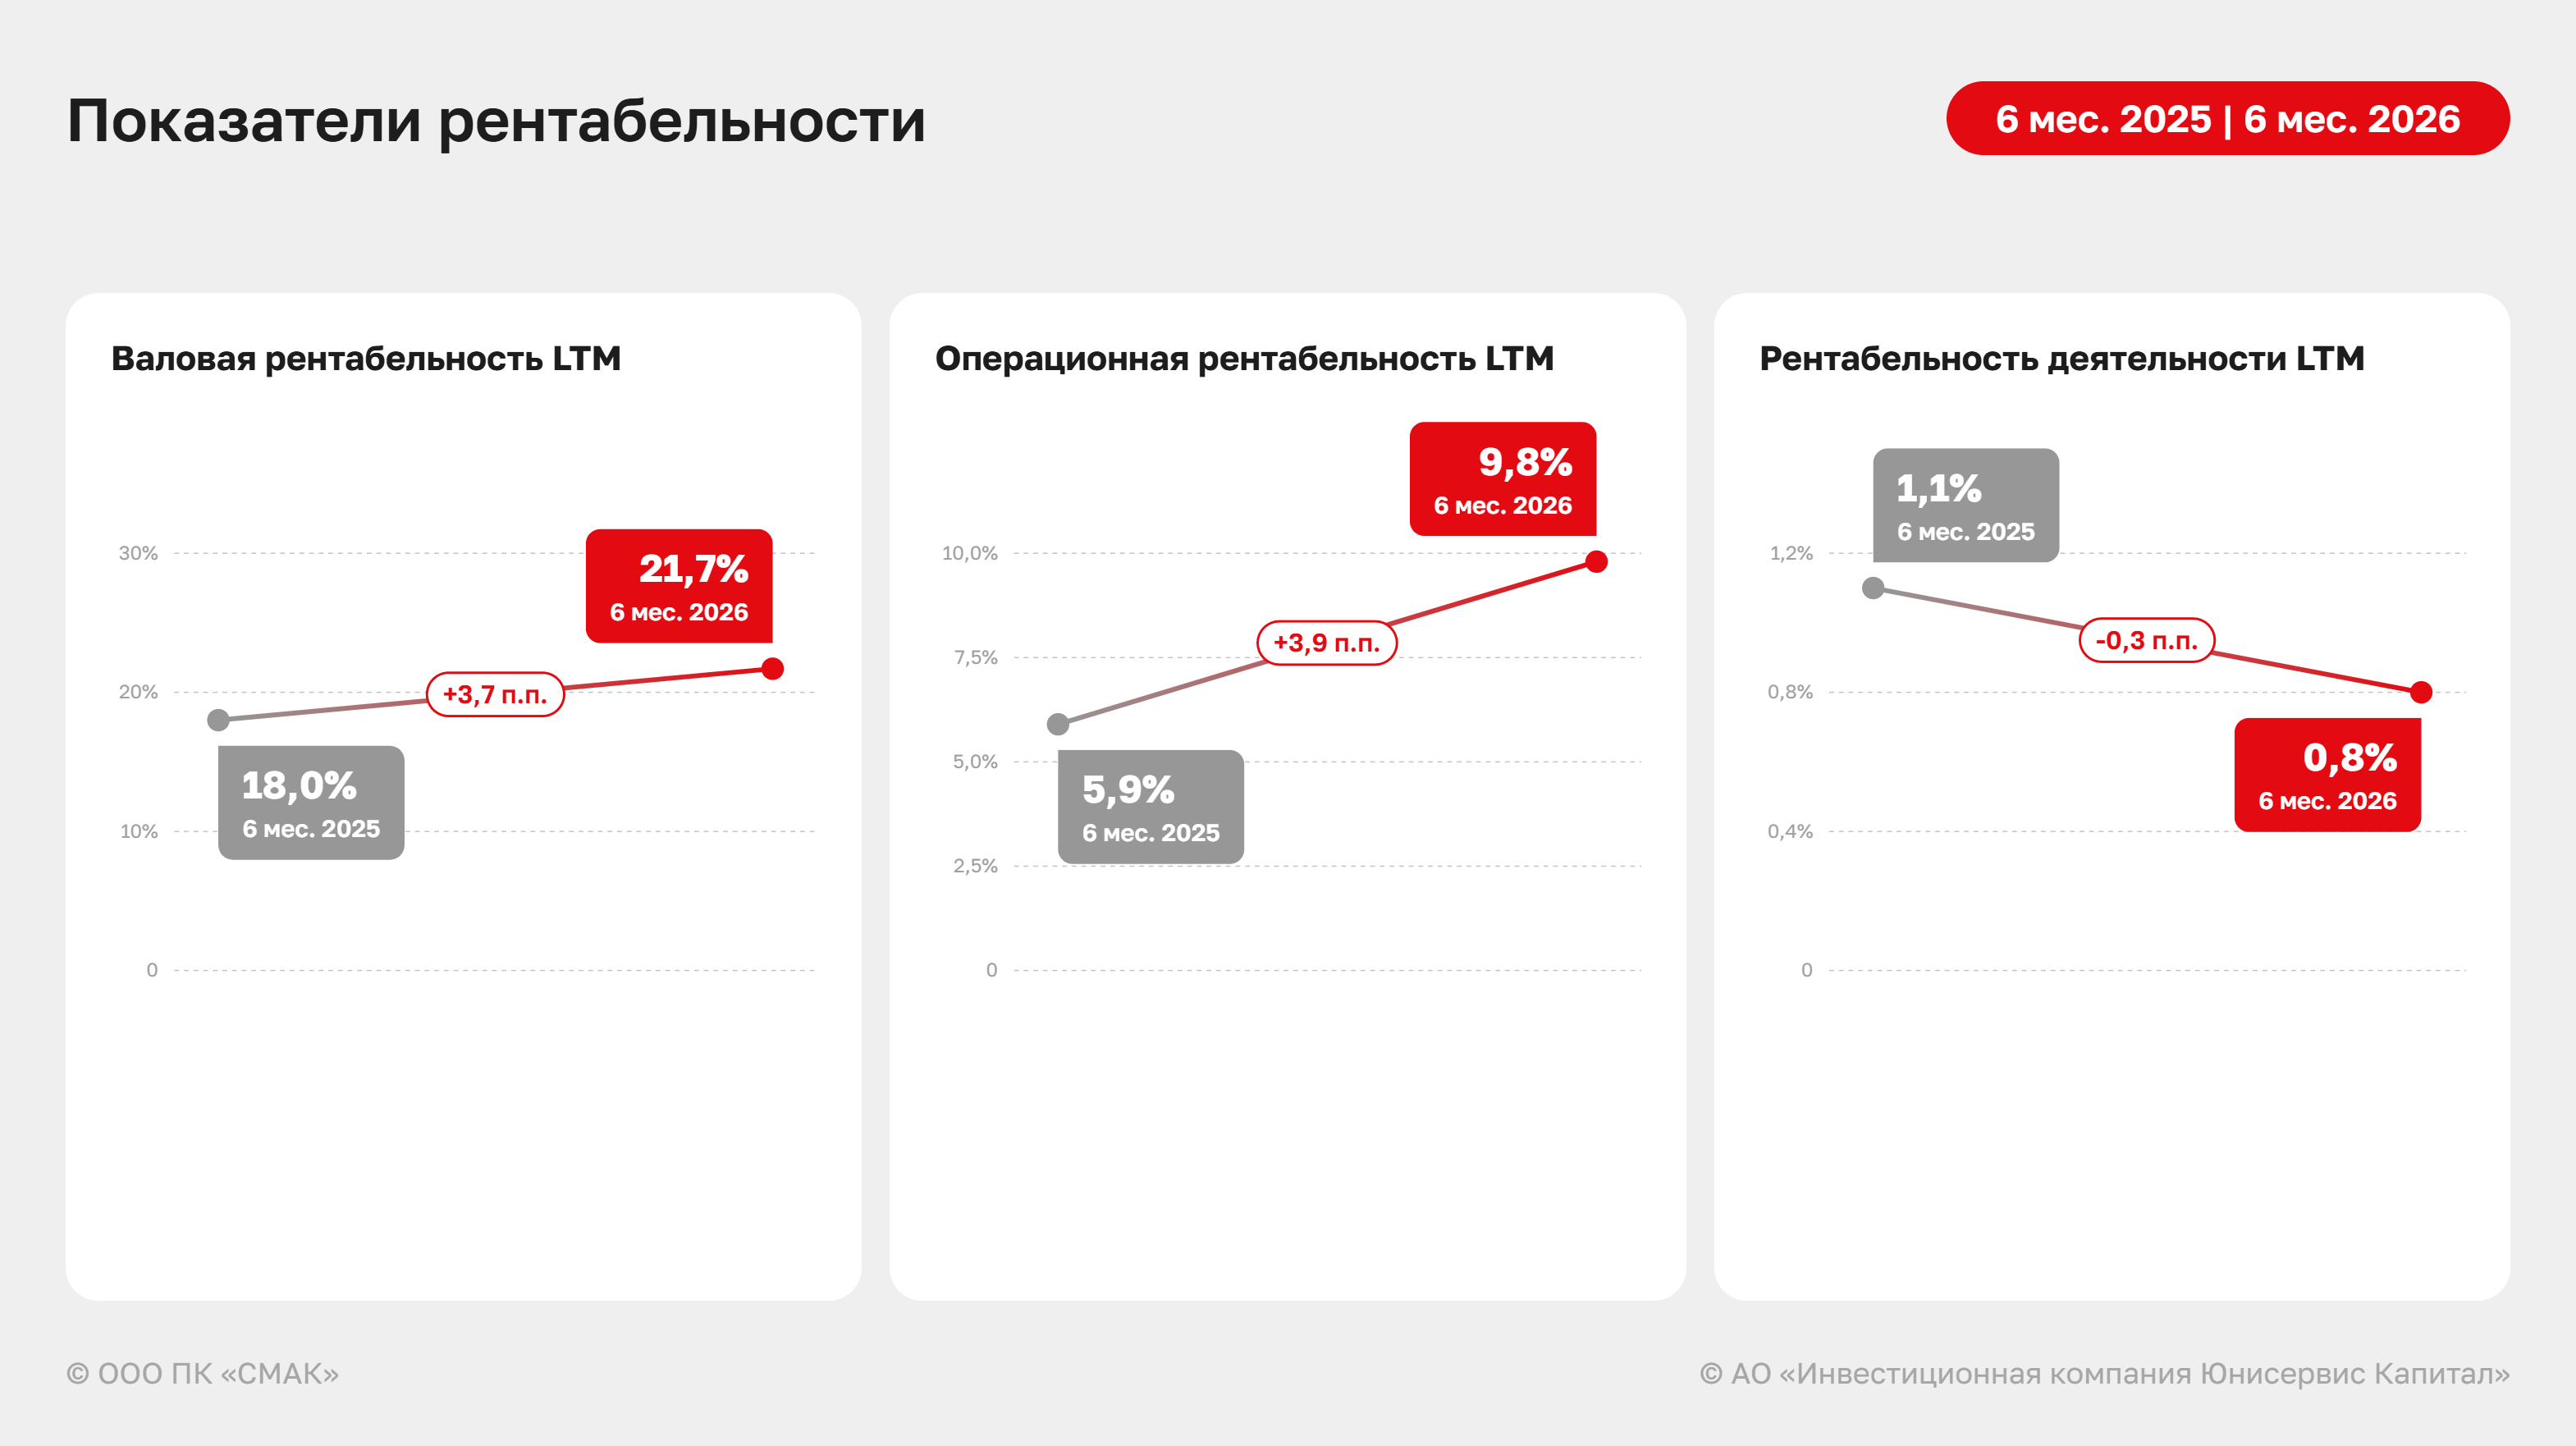
По итогам 1 полугодия 2026 года ООО ПК «СМАК» увеличило ключевые операционные показатели рентабельности. Валовая рентабельность LTM выросла с 18% до 21,7%, а операционная рентабельность – с 5,9% до 9,8%. Положительная динамика обусловлена изменением структуры продаж в пользу более маржинальной продукции и снижением себестоимости.
На фоне адаптации к новым рыночным условиям EBITDA Adj LTM выросла на 33% до 35 млн руб., а чистая прибыль на 30% до 2,1 млн руб. Показатели увеличились, несмотря на рост коммерческих и управленческих расходов, связанных, в том числе, с наращиванием логистических издержек и индексацией заработной платы. Положительное влияние на итоговые показатели оказал опережающий рост валовой прибыли, что позволило компании улучшить рентабельность и сохранить положительную динамику прибыли даже в условиях сжимающегося рынка.